


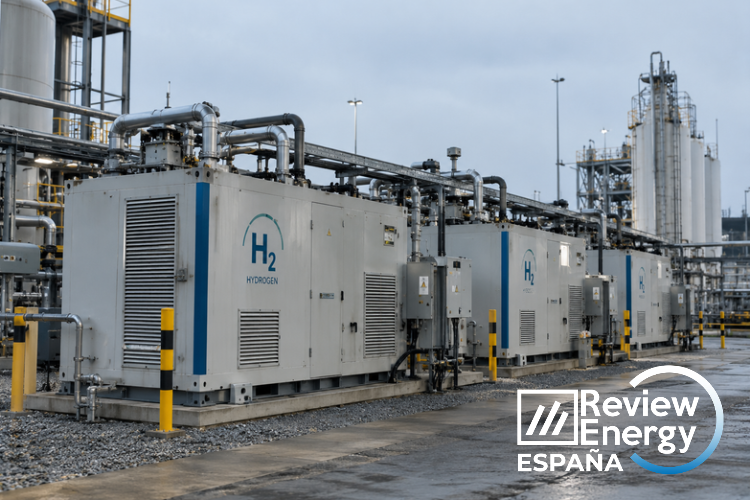


España reduce a 7 GW su previsión de capacidad de electrólisis para 2030
La Asociación Española del Hidrógeno (AeH2) ha presentado la actualización de su Censo de Proyectos 2026, que recoge 312 iniciativas vinculadas al desarrollo del hidrógeno en España, con un presupuesto e inversión potencial conjunta superior a los 25.000 millones de euros, de los cuales más de 3.000 millones corresponden a financiación pública reportada hasta el momento.
El informe, elaborado a partir de la información facilitada por 67 entidades asociadas, muestra una cartera de proyectos que abarca desde la investigación y la demostración tecnológica hasta las aplicaciones comerciales. Sin embargo, también refleja una reducción de las previsiones de despliegue y dificultades para transformar los proyectos anunciados en instalaciones operativas.
Uno de los principales resultados es que la capacidad acumulada de electrólisis que los proyectos censados prevén poner en funcionamiento hasta 2030 se sitúa en 7 GW, frente a los 13,3 GW registrados en las previsiones del censo anterior y los 12 GW establecidos como objetivo en la actualización del Plan Nacional Integrado de Energía y Clima (PNIEC).
La asociación advierte de que los retrasos regulatorios, las dificultades de acceso a la electricidad, la incertidumbre sobre la demanda y la financiación continúan condicionando el desarrollo del sector.
Un total de 26 proyectos prevé alcanzar la decisión final de inversión hasta 2027
El nuevo censo identifica 101 proyectos comerciales, de los cuales 26 esperan alcanzar la decisión final de inversión (Final Investment Decision, FID) entre lo que resta de 2026 y 2027.
De ellos, 11 proyectos, con una capacidad conjunta de 930 MW, mantienen la previsión de alcanzar este hito antes de finalizar 2026. Otros 15 proyectos, que suman 2.362 MW, esperan hacerlo durante 2027.
En conjunto, estas iniciativas representan 3.292 MW de capacidad de electrólisis, aunque se trata de decisiones previstas por sus promotores y no de inversiones definitivamente aprobadas.
El informe también señala que, durante 2026, dos proyectos han alcanzado ya la decisión final de inversión, con una capacidad conjunta de 400 MW.
Pese a estos avances, alrededor del 55% de los proyectos comerciales con electrólisis asociada permanece en fases preliminares, mientras que aproximadamente el 32% se encuentra en la etapa de ingeniería básica extendida o FEED, previa a la decisión final de inversión.
Según las estimaciones de los promotores, la construcción de estas instalaciones requiere entre uno y cuatro años desde la decisión de inversión hasta su entrada en funcionamiento.
La cartera comercial se reduce de 145 a 101 proyectos
La actualización muestra una disminución del número total de iniciativas registradas, desde 399 proyectos en 2025 hasta 312 en 2026.
Parte de esta reducción responde a un cambio metodológico: los proyectos de investigación y demostración finalizados antes del 1 de enero de 2026 se han trasladado a un anexo específico para mantener el mapa interactivo centrado en las iniciativas en desarrollo o concluidas durante el año en curso.
No obstante, los proyectos comerciales también registran una caída de 44 iniciativas, al pasar de 145 a 101, principalmente por la salida de proyectos que se encontraban en etapas tempranas de desarrollo.
En términos de capacidad, el total de electrólisis asociado a los proyectos comerciales censados disminuyó de 20 GW en 2025 a 13,7 GW en 2026.
Si todos los proyectos comerciales actuales llegaran a ejecutarse, podrían aportar más de 13,7 GW de electrólisis y una producción estimada de 1,4 millones de toneladas de hidrógeno al año.
Sin embargo, la asociación considera que el calendario de puesta en marcha refleja un panorama más limitado. Además, 49 proyectos, equivalentes a unos 7 GW, no han indicado una fecha prevista de decisión final de inversión, lo que dificulta establecer cuándo podrían materializarse.
Los proyectos de hidrógeno plantean 10,4 GW solares y 9,6 GWh de almacenamiento
El censo también identifica oportunidades de desarrollo para las energías renovables y el almacenamiento eléctrico vinculados a la producción de hidrógeno.
Según las estimaciones recopiladas, los promotores de los proyectos comerciales contemplan la instalación de hasta 10,4 GW de capacidad solar fotovoltaica y 1,1 GW de energía eólica para abastecer sus instalaciones.
De estas previsiones, más de 2,6 GW solares y 900 MW eólicos corresponden a proyectos que ya han alcanzado la fase FEED o la decisión final de inversión.
Asimismo, 36 proyectos están evaluando o han evaluado la incorporación de baterías, con una capacidad conjunta potencial de 9,6 GWh.
En cuanto al suministro eléctrico de los electrolizadores, destaca la combinación de generación renovable conectada directamente a las plantas y contratos de compraventa de electricidad a largo plazo (PPA), una estrategia destinada a aumentar las horas de funcionamiento y reducir el coste nivelado del hidrógeno.
Estas capacidades renovables y de almacenamiento son previsiones vinculadas a los proyectos censados, no instalaciones cuya construcción esté garantizada.
La regulación y el acceso a la electricidad, principales obstáculos
El informe dedica un apartado a las barreras que enfrentan los proyectos comerciales y señala que el marco normativo se ha convertido en la principal preocupación de los promotores, por delante del acceso a la electricidad, la demanda y la financiación pública.
AeH2 indica que prácticamente todas las entidades participantes en esta parte del análisis han experimentado retrasos o cancelaciones en alguno de sus proyectos durante el último año.
Entre los problemas identificados destacan los retrasos en permisos y autorizaciones, las dificultades de conexión eléctrica, la incertidumbre sobre las obligaciones de consumo de combustibles renovables de origen no biológico (RFNBO) y los obstáculos para cerrar contratos de compraventa de hidrógeno.
La asociación también advierte de que proyectos con aproximadamente 1,5 GW de electrólisis han pospuesto su decisión final de inversión respecto a las fechas previstas en el censo de 2025.
Para AeH2, será necesario reducir estas barreras y mantener la continuidad de los instrumentos de financiación para que la cartera de proyectos pueda avanzar hacia su ejecución.
Más de 10.000 empleos directos potenciales en 2030
Además de la capacidad de producción, el censo recoge estimaciones sobre el impacto laboral de los proyectos comerciales.
Un grupo de 40 iniciativas que aportó previsiones de empleo estima que podría generar cerca de 10.000 puestos de trabajo directos y otros 10.000 indirectos en 2030, principalmente asociados a la operación y mantenimiento de las instalaciones.
En conjunto, la actualización de 2026 refleja un sector con un volumen considerable de inversión potencial, pero cuya expansión dependerá de la capacidad de los promotores para asegurar suministro eléctrico competitivo, contratos de compra, financiación y autorizaciones.

Comentarios
Sé el primero en comentar...