


BNEF identifica al cobre como el principal riesgo de suministro para la transición energética
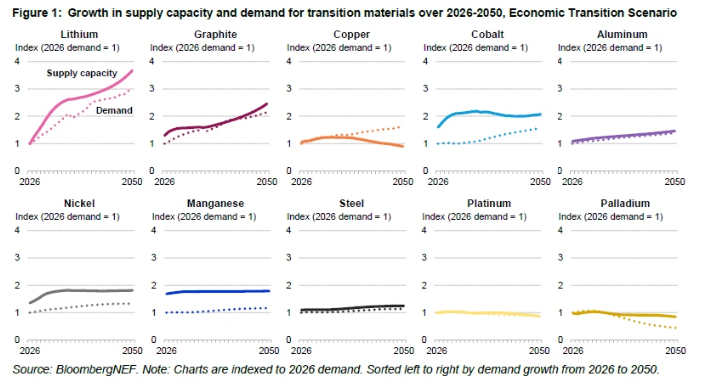
El suministro mundial de metales esenciales para la transición energética presenta perspectivas más favorables que en años anteriores, aunque el cobre continúa siendo una excepción. Según el informe Transition Metals Outlook 2026, publicado este 20 de octubre por BloombergNEF (BNEF), el déficit de cobre podría alcanzar los 20 millones de toneladas en 2050, equivalentes al 44 % de la demanda mundial prevista, una situación que podría elevar los costes de las infraestructuras eléctricas, dificultar la expansión de las redes y ralentizar el despliegue de tecnologías renovables y la electrificación del transporte.
La consultora estima que serán necesarios 332.000 millones de dólares de inversión en nuevas minas de cobre para responder al crecimiento de la demanda. Sin embargo, advierte de que la puesta en marcha de nuevas explotaciones requiere una media de 17 años, mientras que la disminución de la calidad de los minerales y la falta de inversión en exploración durante los últimos años complican las perspectivas de suministro.
A pesar de este desafío, el panorama general ha mejorado considerablemente. Nueve de los diez materiales estudiados podrían contar con suficiente capacidad de suministro hasta 2050, siempre que los productores continúen desarrollando nuevas minas y reemplazando las reservas agotadas. Esta previsión supone una mejora respecto al informe anterior, cuando tres materiales presentaban riesgos de déficit.
El cobre, un desafío para las redes eléctricas y la electrificación
BloombergNEF prevé que la demanda mundial de cobre aumente un 61 % entre 2026 y 2050, hasta alcanzar casi 46 millones de toneladas, impulsada principalmente por la expansión de los vehículos eléctricos, las redes eléctricas y otras aplicaciones vinculadas a la electrificación.
El suministro de este metal resulta especialmente relevante para el desarrollo de infraestructuras eléctricas, incluidos cables, transformadores y conexiones necesarias para integrar nueva capacidad renovable. Un déficit prolongado podría encarecer determinados componentes y dificultar la expansión de las redes.
El transporte electrificado será uno de los principales motores de crecimiento. Según BNEF, la demanda de cobre de este segmento aumentará un 244 %, hasta alcanzar los 11,4 millones de toneladas en 2050.
Martin Tengler, responsable de Metales y Minería de BloombergNEF, señala que las perspectivas han cambiado considerablemente gracias a las inversiones en nueva capacidad de suministro y a los avances tecnológicos en baterías. No obstante, advierte de que el desafío ya no consiste únicamente en producir suficientes metales, sino en garantizar que los materiales adecuados estén disponibles en el momento y lugar necesarios.
El auge de las baterías triplicará la demanda de litio
El crecimiento del almacenamiento energético y la movilidad eléctrica continuará impulsando la demanda de materiales utilizados en la fabricación de baterías.
Según las previsiones de BNEF, la demanda de litio casi se triplicará entre 2026 y 2050, pasando de 1,6 millones a 4,8 millones de toneladas equivalentes de carbonato de litio. Por su parte, la demanda de grafito se duplicará con creces, desde 3,3 millones hasta 6,9 millones de toneladas.
En contraste, la creciente adopción de baterías de litio-ferrofosfato (LFP) ha reducido las previsiones de demanda de cobalto y níquel respecto a ediciones anteriores del informe.
La consultora también anticipa presiones bajistas sobre los precios a largo plazo del cobalto, litio, manganeso, níquel y paladio, debido a las perspectivas de exceso de oferta. Esta situación podría llevar a algunas empresas mineras a reducir costes, limitar la producción o cerrar capacidad.
Aunque las perspectivas generales son favorables, BNEF advierte de posibles desequilibrios temporales. En el caso del litio, prevé un déficit a corto plazo que comenzaría a aliviarse con la entrada de nueva capacidad en 2027.
China mantiene su dominio en el refinado de metales
La concentración geográfica de la capacidad de procesamiento continúa siendo otro de los desafíos para la seguridad del suministro.
Ocho de los diez materiales analizados tienen más de la mitad de su capacidad de refinado concentrada en un único país y, en siete de esos casos, se trata de China, según BloombergNEF.
Esta dependencia plantea riesgos para las cadenas de suministro, especialmente ante posibles restricciones comerciales o de producción. El informe también identifica como factores de incertidumbre las restricciones a las exportaciones de cobalto de la República Democrática del Congo y las limitaciones a la producción de níquel en Indonesia.
El reciclaje será clave para garantizar el suministro
Además de desarrollar nuevas explotaciones mineras, BloombergNEF considera que el reciclaje tendrá un papel cada vez más importante para satisfacer la demanda mundial de metales.
La consultora estima que seis de los diez materiales estudiados necesitarán aportaciones del reciclaje para cubrir la demanda prevista en 2035, una cifra que aumentará a ocho materiales en 2050.
En conjunto, el informe refleja una mejora significativa en las perspectivas de disponibilidad de materias primas para la transición energética, aunque advierte de que la inversión en cobre, la diversificación de las cadenas de suministro y el desarrollo del reciclaje serán determinantes para sostener el ritmo de electrificación mundial.

Comentarios
Sé el primero en comentar...