


El Niño pone a prueba las renovables de América Latina: del curtailment en Brasil al estrés hídrico en los Andes
Por Wendy Lazcano
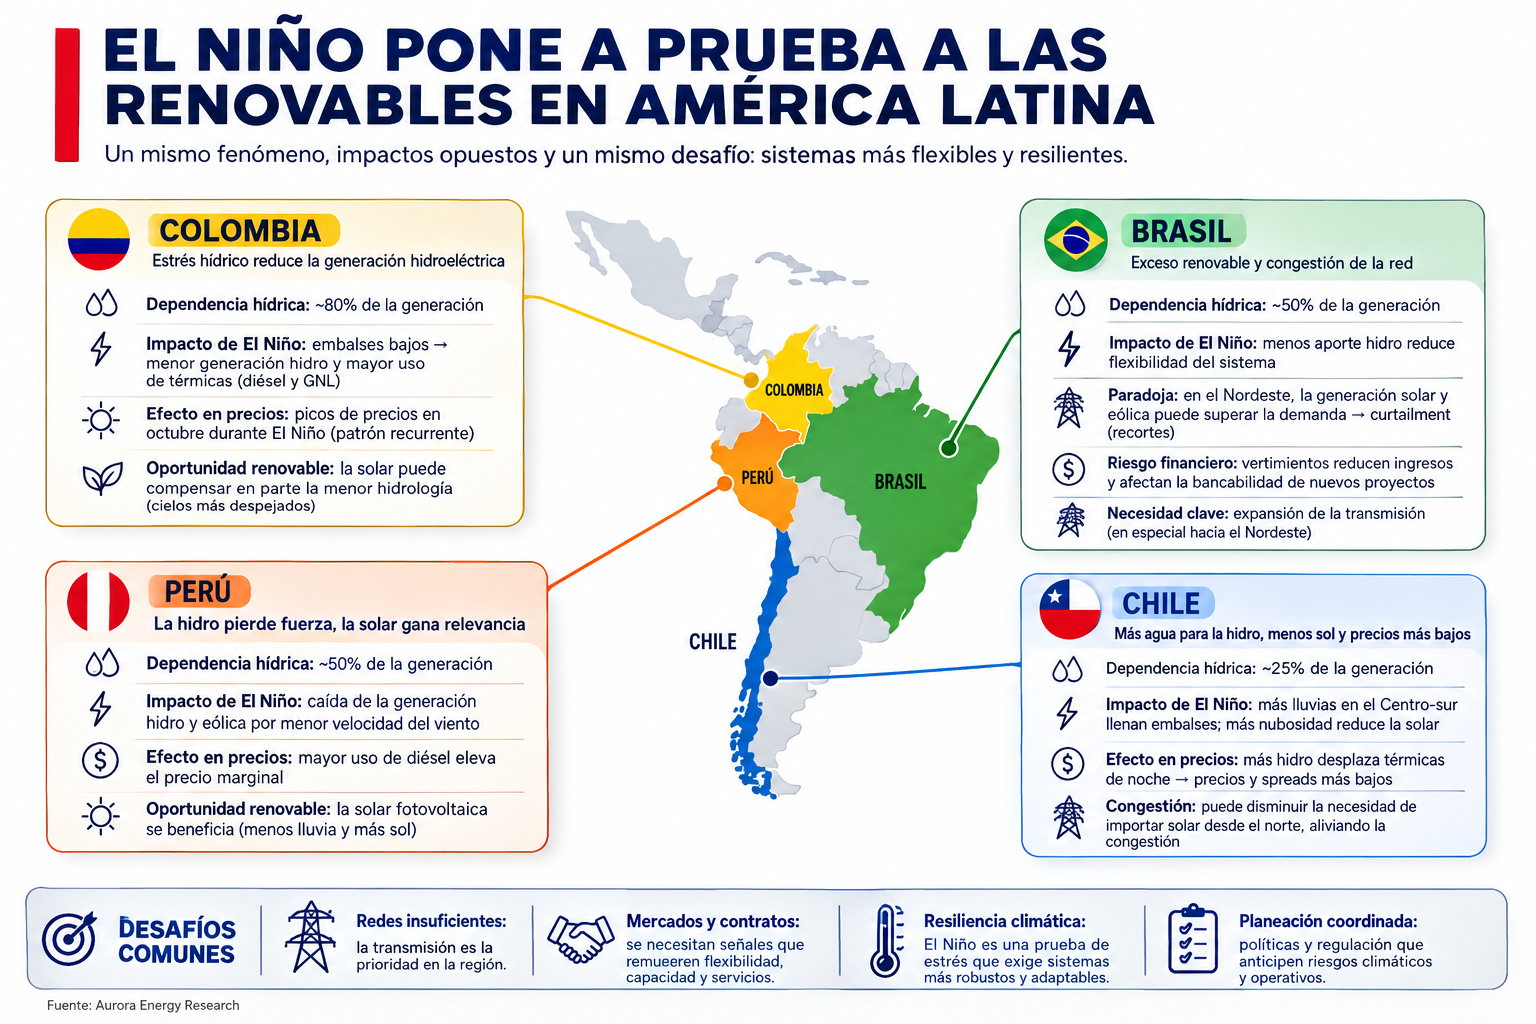
El mismo fenómeno climático puede provocar problemas opuestos en los sistemas eléctricos latinoamericanos. En Brasil, El Niño puede disparar la generación solar y eólica del Nordeste hasta niveles que la red no consigue absorber, mientras la menor aportación hidroeléctrica reduce parte de la flexibilidad del sistema. En Perú y Colombia ocurre lo contrario: el estrés hídrico reduce la generación hidroeléctrica y obliga a recurrir a respaldo térmico más caro. Chile queda en un punto intermedio, con más agua para sus embalses, pero también más nubosidad sobre algunas de sus principales zonas solares.
La paradoja resume buena parte del desafío que afronta la transición energética de la región: un mismo fenómeno puede generar escasez en un mercado y exceso en otro. Y en ambos casos, el problema termina poniendo a prueba algo que va más allá del recurso disponible: la capacidad de las redes, el almacenamiento, los contratos y los mercados para responder a una generación renovable cada vez mayor.
Para analizar cómo El Niño está afectando a los distintos sistemas, Review Energy habló con tres expertos de Aurora Energy Research (Aurora): Matheus Dias, Product Manager, para abordar el caso de Brasil; Constanza Maldini, Research Analyst, sobre Chile; y Melissa Carreño, Product Manager, sobre Colombia y Perú.
Sus respuestas dibujan cuatro mercados con vulnerabilidades diferentes, pero también una necesidad común: reforzar la flexibilidad de los sistemas eléctricos antes de que un nuevo episodio climático vuelva a ponerlos bajo presión.
El Niño cambia las reglas del juego
En Perú y Colombia, el impacto de El Niño se manifiesta principalmente sobre el recurso hídrico. Ambos mercados mantienen una elevada dependencia de la generación hidroeléctrica —alrededor del 50% de la generación en Perú y del 80% en Colombia—, por lo que un episodio de estrés hídrico reduce la producción hidroeléctrica y aumenta la necesidad de recurrir a generación térmica.
La consecuencia llega directamente al precio de la electricidad. En condiciones de estrés hídrico, la tecnología más cara que entra en el despacho puede terminar fijando el precio marginal, normalmente el diésel.
Pero las renovables no convencionales pueden desempeñar un papel de diversificación precisamente en esos momentos. Para Melissa Carreño, la solar fotovoltaica presenta una complementariedad especialmente interesante con la hidrología.
“El solar fotovoltaico es especialmente valioso en este rol”, señala Carreño, ya que El Niño tiende a traer “cielos más despejados y menos lluvia”, condiciones que pueden favorecer la generación solar cuando el recurso hídrico escasea.
La complementariedad, sin embargo, no es igual para todas las tecnologías. Perú está experimentando este año una caída de la generación eólica asociada a una reducción de la velocidad del viento. La eólica representa actualmente cerca del 7% de la generación total del país, según Aurora.
La conclusión es que diversificar la matriz no significa simplemente sumar más renovables, sino contar con tecnologías cuyo comportamiento no esté condicionado de la misma manera por un determinado fenómeno climático.
Chile: más agua para la hidro, menos sol y precios más bajos
Chile ofrece un escenario diferente. En el país, El Niño puede provocar mayores precipitaciones en distintas zonas, pero la ubicación de esas lluvias es tan importante como su intensidad.
Si el agua se concentra en el norte, donde apenas existe generación hidroeléctrica de embalse, su potencial energético puede ser limitado. Si las precipitaciones se desplazan hacia el centro-sur, en cambio, pueden llenar los embalses y aumentar la generación hidroeléctrica.
“Si llueve más en el Norte, no hay generadores hidroeléctricos de embalse allí”, explica Constanza Maldini, En el centro-sur, por el contrario, una mayor disponibilidad de agua puede traducirse en más producción hidroeléctrica.
Ese aumento de generación hidro tiene además un efecto sobre el resto del sistema: puede desplazar generación térmica durante las horas nocturnas y reducir los precios y los spreads.
La congestión también puede cambiar. Si aumenta la producción hidroeléctrica en el centro, disminuye la necesidad de importar electricidad solar desde el norte, lo que puede aliviar la congestión entre ambas zonas.
Para el almacenamiento, el efecto puede ser menos favorable. “Para los activos de almacenamiento, estos efectos son una desventaja, ya que unos spreads menores se traducen en menores ingresos”, apunta Maldini.
La solar afronta el fenómeno desde el extremo contrario. Las lluvias intensas suelen venir acompañadas de más nubosidad, reduciendo la disponibilidad del recurso solar. El impacto resulta especialmente relevante en el Norte Chico, donde se ha concentrado buena parte de las precipitaciones y donde también existe una importante concentración de parques solares.
“Al final, el efecto de El Niño dependerá no solo de cuánta lluvia caiga, sino también de en qué parte del país”, resume Maldini.
Chile acelera el almacenamiento, pero la red sigue por detrás
Chile llega a este episodio con una capacidad de almacenamiento que ha crecido a gran velocidad. Según Aurora, la capacidad BESS se duplicó entre 2024 y 2025 y podría triplicarse entre 2025 y 2026 hasta alcanzar casi 6 GW a finales de este año.
Las baterías aportan más que energía durante las horas sin sol. También pueden prestar servicios de red como inercia sintética, control de frecuencia y disponibilidad de energía ante posibles interrupciones.
Para Maldini, esta expansión está reforzando la resiliencia del sistema, pero existe un límite claro: “Actualmente, la barrera más relevante para mejorar la resiliencia de la red es el desarrollo de la transmisión.”
Los proyectos de transmisión en Chile sufren retrasos de entre dos y tres años respecto a sus fechas previstas de entrada en operación, lo que mantiene parte de la generación solar confinada en el norte.
“Mientras que la rápida expansión del BESS en Chile es muy beneficiosa para la fiabilidad y resiliencia del sistema, el despliegue de líneas sigue siendo esencial para reforzar la red”, añade la analista.
La experiencia chilena deja así una primera lección para la región: las baterías pueden gestionar parte de la congestión, pero no sustituyen a las líneas de transmisión.
Brasil: cuando hay demasiada energía renovable
En Brasil, la dificultad se sitúa en el extremo contrario.
El Nordeste, donde se concentra buena parte de la generación solar y eólica del país, tiende a registrar condiciones más secas y despejadas durante El Niño. Esto puede elevar la producción renovable justo cuando disminuyen las aportaciones hidroeléctricas que normalmente proporcionan flexibilidad al sistema.
Aurora estima que el factor de carga de la eólica en el Nordeste podría aumentar del 47% al 52%, mientras que las aportaciones hidroeléctricas caerían del 53% al 40% de la media de largo plazo.
La combinación deja un excedente de generación que la red no siempre puede absorber.
Según Matheus Dias, bajo condiciones de El Niño el curtailment de la solar fotovoltaica podría alcanzar el 40%, frente al 27% del escenario central de Aurora. En la eólica, la tasa podría llegar al 21%, frente al 14% del escenario central.
El coste combinado del curtailment podría superar los R$8.000 millones (aprox US$1.540 millones).
El problema está además muy concentrado geográficamente. Aurora espera que el Nordeste represente más del 80% del curtailment de Brasil en 2026, debido a que la región genera grandes volúmenes de electricidad renovable barata que deben trasladarse hacia el Sudeste, donde se concentra una mayor parte de la demanda.
En 2025, el curtailment a nivel de planta osciló entre el 5,6% y el 48% en Rio Grande do Norte, y entre el 4% y el 36% en Bahia, según Aurora.
Para Dias, la cuestión no es únicamente cuánta energía renovable se genera, sino qué capacidad tiene el sistema para absorberla. “El Niño funciona como una prueba de estrés que expone los puntos débiles de la red”, señala el experto.
El problema de Brasil no termina en la red: también llega a los contratos
El exceso de generación renovable tiene además una dimensión financiera.
Una parte importante de las plantas brasileñas opera bajo contratos PPA de precio fijo tipo baseload, que exigen entregar un volumen plano de energía independientemente de cuándo se produzca realmente.
Cuando la generación es recortada, el proyecto debe recomprar electricidad en el mercado spot para cumplir sus obligaciones contractuales. Esto puede convertirse en una importante salida de caja.
Aurora estima, a modo ilustrativo, que un proyecto solar podría terminar con un DSCR —ratio de cobertura del servicio de la deuda— de alrededor de 0,73, muy por debajo del 1,3 que exigirían los financiadores.
La solar es especialmente vulnerable porque concentra su producción alrededor del mediodía, precisamente cuando el sistema puede encontrarse más saturado y los precios pueden caer.
Dias considera que el diseño contractual debe evolucionar con el sistema eléctrico. “Estructuralmente, el PPA baseload de precio fijo carga todo el riesgo sobre el generador”, afirma.
Aurora plantea avanzar hacia contratos con mayor flexibilidad tanto en el volumen —por ejemplo, mediante esquemas pay-as-produced o pay-as-consumed— como en el precio, diferenciando entre horas punta y valle o utilizando precios flotantes.
Una región, pero no un mismo nivel de vulnerabilidad
La comparación entre Brasil y los mercados andinos revela una paradoja.
En Colombia y Perú, el riesgo es quedarse sin suficiente generación hidroeléctrica. En Brasil, el problema es qué hacer con una producción renovable que llega en grandes volúmenes cuando la red no tiene capacidad suficiente para transportarla.
Brasil cuenta con un importante colchón hidroeléctrico, aunque la hidro representa ya menos del 45% de su capacidad, mientras las tecnologías intermitentes representan el 41%. El país cuenta además con unos 50 GW de generación solar distribuida en tejados, conocida localmente como MMGD.
Su patrón climático durante El Niño también aporta cierta diversificación: mientras el norte puede ser más seco, el sur puede registrar mayores precipitaciones.
Eso hace que Brasil sea, según el análisis de Aurora, más resistente que los mercados andinos hidrodependientes desde el punto de vista del suministro, pero también más expuesto al curtailment. El crecimiento de las renovables ha avanzado más rápido que la capacidad de transmisión.
En Colombia y Perú, en cambio, el problema aparece cuando la hidro pierde protagonismo y el sistema necesita generación térmica.
Perú parte con una ventaja frente a Colombia. Su disponibilidad de gas nacional y su precio regulado limitan la frecuencia con la que debe recurrir al diésel. Aurora estima que, bajo un escenario de estrés hídrico, los costes marginales medios podrían situarse alrededor de US$80/MWh.
Colombia afronta una situación más compleja: el gas nacional es cada vez más escaso y el sistema está más expuesto al precio del GNL importado. En escenarios de estrés hídrico, Aurora sitúa los precios medios cerca de US$200/MWh.
Colombia y Perú: cuando la hidro deja de responder
La experiencia colombiana muestra hasta qué punto un patrón climático puede convertirse en un problema recurrente de mercado.
Según Aurora, los picos de precios asociados al estrés hídrico se repiten de forma similar en octubre durante episodios de El Niño. Al comparar 2015 y 2024, octubre debería coincidir con el inicio de las lluvias, pero durante El Niño esa recuperación no llega.
Los embalses permanecen en niveles bajos y los generadores hidroeléctricos comienzan a conservar agua en lugar de producir, porque aumenta el coste de oportunidad del recurso.
La repetición de este comportamiento muestra que las vulnerabilidades estructurales todavía están presentes. “La consistencia de ese pico año tras año muestra un mercado que sigue reaccionando de la misma manera frente al mismo estímulo”, explica Carreño.
Aurora espera que el problema vuelva a repetirse en Colombia hacia finales de este año, esta vez con una mayor exposición al elevado precio del GNL importado.
Perú y Colombia se encuentran todavía en una fase relativamente temprana de su transición energética. La incorporación de solar y eólica puede reducir la dependencia de la hidrología, pero el almacenamiento será clave si los sistemas quieren disponer de capacidad firme y flexibilidad cuando las condiciones climáticas cambien.
Más baterías no bastan para resolver el problema de Brasil
En Perú y Colombia, Aurora considera que el despliegue de baterías sigue siendo insuficiente. El obstáculo principal es la falta de un modelo de negocio capaz de remunerar adecuadamente sus servicios.
Chile aparece como referente regional después de abrir la participación de las baterías en el mercado de capacidad en 2024. A ello se suma la existencia de spreads suficientemente elevados para hacer atractivo el arbitraje: las baterías pueden cargarse durante las horas de alta generación solar y vender electricidad durante la noche.
Colombia empieza a avanzar en esa dirección. La CREG aprobó a mediados de este año una resolución que reconoce por primera vez la participación de las baterías en el mercado eléctrico, aunque sin permitirles participar en el mercado de capacidad.
La fuerte entrada de generación solar está creando además diferencias de precio entre las horas solares y el resto del día, lo que podría abrir nuevas oportunidades para el almacenamiento.
Perú afronta un obstáculo distinto. Su gas a precio regulado mantiene contenidos los costes marginales y limita los spreads necesarios para que el arbitraje resulte atractivo.
El país está discutiendo la participación de las baterías en el mercado de capacidad y ya fomenta su utilización mediante la obligación de que las renovables presten servicios complementarios. “Perú tendrá que encontrar mecanismos adicionales, sobre todo considerando que necesitará nueva capacidad firme y, hoy, la opción que más sentido hace son las baterías”, apunta Carreño.
Brasil también necesita almacenamiento, pero la cuestión es cuándo y dónde desplegarlo.
El escenario central de Aurora contempla 7,9 GW de almacenamiento en 2035, mientras que un escenario de mayor penetración de BESS alcanza los 15,5 GW.
La diferencia tiene un efecto directo sobre el curtailment: en el escenario More BESS, Aurora estima que el recorte solar en 2035 bajaría del 18% al 15%, mientras que el spread intradiario de precios se reduciría un 41%.
Pero las baterías no resolverán por sí solas el problema inmediato. Aurora identifica tres obstáculos: el momento del despliegue, la contratación y la ubicación.
Los beneficios llegarían demasiado tarde para aliviar plenamente la ventana crítica de 2026. Además, el despliegue depende de la subasta de capacidad LRCAP prevista para finales de año. Y, sobre todo, las baterías necesitan instalarse donde se concentra la restricción: en los nodos congestionados del Nordeste.
La transmisión sigue siendo el gran cuello de botella
Si existe un elemento que conecta las experiencias de Brasil, Chile, Colombia y Perú, es la necesidad de reforzar las redes.
En Brasil, Aurora coloca la transmisión como primera prioridad. Su análisis estima que las nuevas infraestructuras podrían reducir el curtailment del escenario central desde alrededor del 17% en 2026 hasta el 8% en 2030.
El almacenamiento ocuparía el segundo lugar, especialmente para gestionar el excedente energético que continuará apareciendo después de 2030. El tercer pilar serían los mecanismos de flexibilidad, como las subastas de capacidad y servicios y la respuesta de la demanda.
En Chile, la situación es similar: el rápido crecimiento del BESS ayuda a gestionar el sistema, pero las nuevas líneas siguen siendo necesarias para transportar la electricidad desde los centros de generación hasta la demanda.
Para Maldini, transmisión y almacenamiento deben avanzar de forma complementaria. “A medida que la transmisión se refuerza y desarrolla, la red se vuelve más fiable e interconectada y permite hacer frente a eventos extremos, pero también crea espacio para la expansión de nuevos proyectos”, explica.
La consecuencia puede ser un círculo virtuoso: más red permite incorporar nueva generación y, a su vez, más almacenamiento ayuda a utilizar de forma más eficiente la infraestructura disponible.
Prepararse antes de que llegue la tormenta
La resiliencia también empieza en el diseño y la operación de las plantas.
En Chile, el Coordinador Eléctrico Nacional utiliza previsiones estacionales, modelos hidrológicos y pronósticos en tiempo real para incorporar los cambios meteorológicos a la programación del sistema. También debe identificar las líneas más expuestas a fallos durante episodios de lluvia intensa y disponer de planes de contingencia.
Para los operadores de plantas solares y BESS, Aurora recomienda mantener actualizados los sistemas de seguridad, reforzar y proteger cables y conexiones, mejorar el drenaje y el control de la erosión y garantizar el acceso a las instalaciones.
Los nuevos proyectos deberían incorporar desde el diseño medidas frente a inundaciones y deslizamientos, además de estructuras, cimentaciones y cableado reforzados.
Las centrales térmicas también necesitan anticiparse a posibles problemas de transporte y suministro de combustible provocados por lluvias intensas.
Maldini resume la filosofía que, según Aurora, debería guiar a los nuevos proyectos: “Los desarrolladores deben tener en cuenta este tipo de contingencias al diseñar las plantas, asegurándose no solo de cumplir los requisitos mínimos de seguridad, sino también de ir más allá y hacer que los proyectos y emplazamientos sean resistentes a eventos climáticos extremos.”
Chile también ha incorporado nuevas medidas de resiliencia desde el último episodio de El Niño, aunque parte de ellas han estado impulsadas por otros acontecimientos, especialmente el apagón de febrero de 2025. Entre ellas figuran la actualización del Plan de Recuperación del Servicio y la implementación gradual del control dinámico de tensión en plantas solares y eólicas.
Desde 2024 se han desplegado alrededor de 2 GW adicionales de BESS, que aportan seguridad de suministro, control de frecuencia y gestión de congestiones.
El Niño como prueba de estrés para la transición energética
La experiencia de los cuatro mercados apunta finalmente a una misma conclusión: la vulnerabilidad climática no depende únicamente de cuánta generación renovable haya instalada, sino de si el sistema está preparado para utilizarla cuando está disponible.
En Colombia y Perú, el reto es reducir la dependencia de una generación hidroeléctrica que puede perder capacidad durante los episodios de estrés hídrico. En Chile, el desafío consiste en combinar una rápida expansión del almacenamiento con una red capaz de transportar la electricidad y resistir fenómenos meteorológicos extremos. En Brasil, el problema es todavía más paradójico: la abundancia de generación renovable puede convertirse en un riesgo financiero y operativo cuando la transmisión no consigue absorberla.
Aurora estima que Brasil incorporará más de 120 GW de nueva capacidad renovable y necesitará alrededor de R$358.000 millones de inversión hasta 2040.
Para Dias, el volumen de capital necesario plantea una cuestión que va más allá de la meteorología: si el diseño de los contratos no evoluciona al mismo ritmo que el sistema, la financiación de nuevos proyectos será cada vez más compleja.
La hoja de ruta que plantea Aurora coloca la transmisión en primer lugar, seguida del almacenamiento y de los mecanismos de flexibilidad, como los mercados de capacidad, los servicios auxiliares y la respuesta de la demanda.
El Niño, en este sentido, no es solo un fenómeno que altera la cantidad de agua, sol o viento disponible. Es también un espejo que muestra dónde están las debilidades de los sistemas eléctricos latinoamericanos.
Y la paradoja es reveladora: mientras unos mercados necesitan más energía cuando el agua desaparece, otros necesitan una red capaz de absorber la energía renovable que llega en exceso.
La próxima etapa de la transición energética de América Latina no dependerá únicamente de instalar más megavatios. También de construir las redes, baterías, contratos y mercados capaces de hacer que esos megavatios sigan siendo útiles cuando el clima cambie las reglas del juego.

Comentarios
Sé el primero en comentar...