



El mundo casi triplica sus objetivos de almacenamiento desde la COP29, pero aún queda muy lejos de los 1.500 GW para 2030
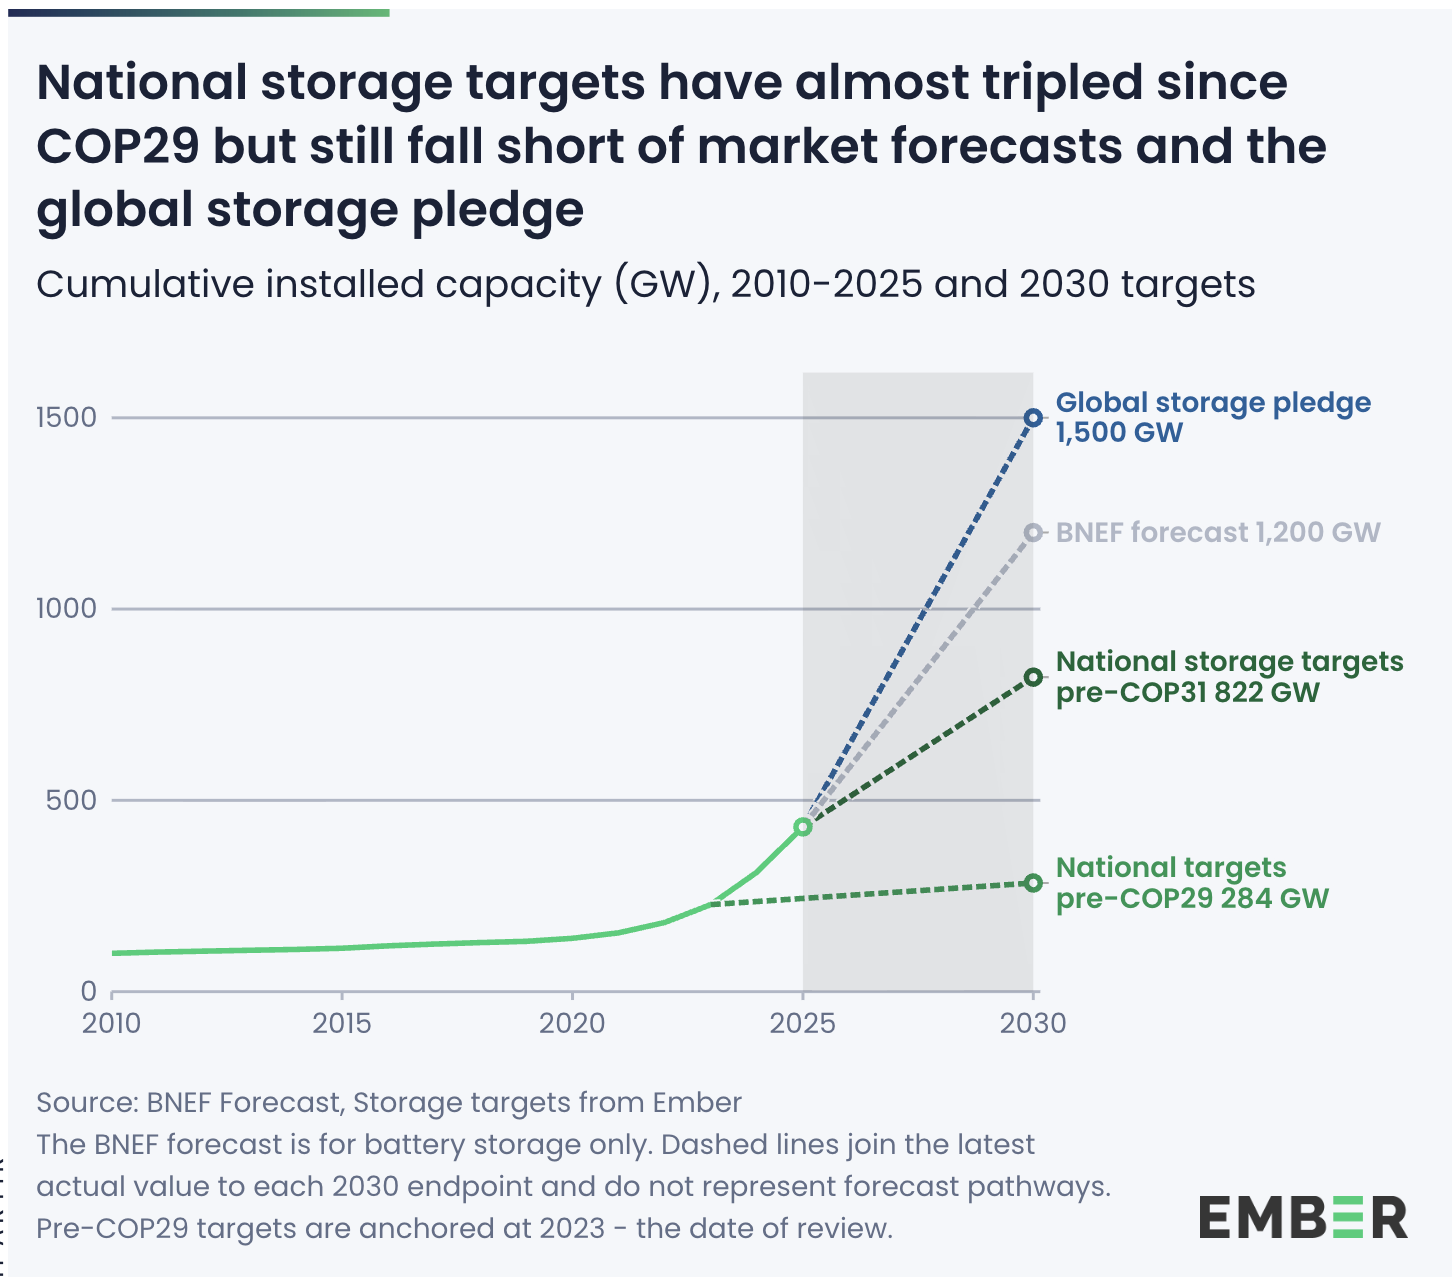
Ante el despliegue mundial del almacenamiento energético, un nuevo análisis de Ember sitúa en 822 GW la suma de los objetivos nacionales de almacenamiento energético para 2030, un 190% más que antes de la COP29. Sin embargo, la cifra sigue muy por debajo del compromiso global de 1.500 GW, mientras el despliegue real de baterías avanza más rápido que las metas fijadas por los gobiernos.
La ambición mundial en almacenamiento energético ha aumentado con fuerza desde la COP29, aunque todavía no alcanza el nivel necesario para cumplir el Global Energy Storage and Grids Pledge, que plantea multiplicar por seis la capacidad global hasta 1.500 GW en 2030.
Según un nuevo análisis de Ember, la suma de los objetivos nacionales de almacenamiento para 2030 asciende actualmente a 822 GW, lo que supone un aumento del 190% —2,9 veces— frente al nivel registrado cuando se acordó el compromiso global en 2024.
El estudio incorpora los objetivos de 98 países y de la Unión Europea como bloque, que en conjunto representan el 97% de la capacidad renovable mundial, el 94% de la demanda eléctrica y el 93% de las emisiones del sector eléctrico en 2025. Los datos están actualizados hasta el 31 de agosto de 2026.
El mercado avanza más rápido que los objetivos políticos
Pese a la brecha entre los objetivos nacionales y el compromiso de 1.500 GW, Ember destaca que la instalación real de almacenamiento está avanzando a un ritmo superior al previsto por muchas políticas nacionales.
En 2025 se añadieron 118 GW de almacenamiento energético en el mundo, un récord histórico y un 40% más que en 2024. De esa cifra, 108 GW correspondieron a baterías. China concentró el 54% de las nuevas instalaciones y Estados Unidos otro 16%.
Con estas incorporaciones, la capacidad global acumulada de almacenamiento alcanzó 430 GW al cierre de 2025.
El crecimiento de las baterías ha sido especialmente rápido: las nuevas instalaciones se multiplicaron por 17 durante los últimos cinco años, pasando de alrededor de 9,5 GW en 2021 a 108 GW en 2025.
Ember compara esta evolución con otras tecnologías renovables: las baterías pasaron de unos 10 GW a más de 100 GW de adiciones anuales en solo cuatro años, frente a los nueve años que necesitó la solar y los 15 años de la eólica para registrar un crecimiento similar.
Bastarían 78 GW anuales para cumplir los objetivos actuales
Partiendo de los 430 GW instalados en 2025, alcanzar los actuales objetivos nacionales combinados de 822 GW requeriría incorporar aproximadamente 78 GW anuales entre 2026 y 2030.
Ese ritmo sería incluso inferior al volumen de almacenamiento desplegado globalmente tanto en 2024 como en 2025, lo que lleva a Ember a considerar que existe margen para elevar la ambición de los gobiernos.
Sin embargo, para alcanzar el compromiso completo de 1.500 GW en 2030, las nuevas instalaciones deberían situarse en aproximadamente 214 GW anuales durante el periodo 2026-2030.
Las baterías desempeñarían el papel principal: en el escenario alineado con cero emisiones netas de la Agencia Internacional de la Energía, el almacenamiento en baterías alcanzaría 1.200 GW en 2030, aportando cerca del 90% del crecimiento necesario para cumplir el objetivo mundial.
China y la Unión Europea concentran más del 80% de los objetivos
El aumento de la ambición desde la COP29 se explica principalmente por dos grandes mercados: China y la Unión Europea.
De los 98 países analizados y la UE, solo 33 cuentan actualmente con un objetivo de almacenamiento para 2030. Desde la COP29, ocho países y la Unión Europea han elevado sus metas o establecido nuevas.
China elevó su objetivo en 330 GW, pasando de 130 GW a 460 GW para 2030, de los cuales 300 GW corresponden a nuevas tecnologías de almacenamiento —principalmente baterías de ion-litio— y otros 160 GW a centrales hidroeléctricas de bombeo.
Por su parte, la Unión Europea estableció en junio de 2026 su primer objetivo conjunto para almacenamiento energético, con una meta de 200 GW para 2030.
Entre ambos mercados concentran actualmente más del 80% de los objetivos nacionales de almacenamiento del mundo.
España mantiene un objetivo de 22,5 GW para 2030
En España, el Plan Nacional Integrado de Energía y Clima (PNIEC) mantiene un objetivo de 22,5 GW de almacenamiento para 2030.
La planificación contempla conceptualmente 12,5 GW de almacenamiento diario o semanal y 10 GW de almacenamiento estacional, aunque no establece una distribución cerrada entre baterías y centrales hidroeléctricas de bombeo.
Ember señala que España, Italia e India se encuentran entre los principales mercados que no han elevado sus objetivos nacionales desde la COP29. En el caso de los países europeos, estas metas deberán contribuir además al objetivo conjunto de 200 GW establecido a escala de la UE.
Solar y almacenamiento avanzan cada vez más unidos
El análisis también encuentra una relación cada vez más estrecha entre los objetivos de energía solar y almacenamiento.
De los 33 mercados que disponen de objetivos de almacenamiento, 17 presentan una relación de al menos cuatro unidades de capacidad solar por cada unidad de almacenamiento prevista para 2030.
Sin embargo, ocho de los 20 países con mayor capacidad solar instalada en 2025 todavía no cuentan con objetivos de almacenamiento para 2030.
Ember destaca que las baterías permiten trasladar parte de la generación solar de las horas centrales del día hacia los periodos de mayor demanda, reduciendo vertidos y presión sobre las redes.
La organización concluye que, aunque la ambición en almacenamiento ha aumentado significativamente desde la COP29, el incremento se concentra principalmente en China y la Unión Europea. Al mismo tiempo, el despliegue del mercado ya avanza más rápido que los compromisos actuales, impulsado en parte por una caída media de alrededor del 20% anual en el coste de las baterías durante la última década.

Comentarios
Sé el primero en comentar...