


El vehículo eléctrico podría llevar la demanda de petróleo por debajo de los 100 millones de bpd en 2040
Una adopción de los vehículos eléctricos (VE) más rápida de lo previsto podría tener importantes consecuencias para el sistema energético mundial, reduciendo la demanda de petróleo a 99 millones de barriles diarios (bpd) en 2040 y adelantando el cierre de unas 40 refinerías, según un nuevo análisis de Wood Mackenzie.
El escenario “Electric Shock” de la consultora analiza cómo tres factores —las interrupciones en el suministro de petróleo, las decisiones políticas y la innovación tecnológica— podrían combinarse para acelerar la adopción de los VE por encima de las previsiones de su escenario base. El cambio afectaría no solo a la demanda de petróleo, sino también a los sistemas eléctricos, los minerales críticos y las cadenas de suministro mundiales del sector automovilístico.
En el escenario base de Wood Mackenzie, los VE pasarían de representar el 4% del parque mundial de vehículos de pasajeros y comerciales en 2025 al 25% en 2040. El escenario “Electric Shock” plantea una transición más rápida, impulsada por unos precios del petróleo más elevados, un mayor apoyo gubernamental y avances tecnológicos en los vehículos eléctricos.
China seguirá siendo el principal motor de la adopción de VE
China ocupa un papel central en el escenario de aceleración planteado por Wood Mackenzie. La industria china del vehículo eléctrico se ha expandido con un fuerte respaldo estatal, hasta el punto de que la producción superó las ventas domésticas en aproximadamente un 50% en 2025.
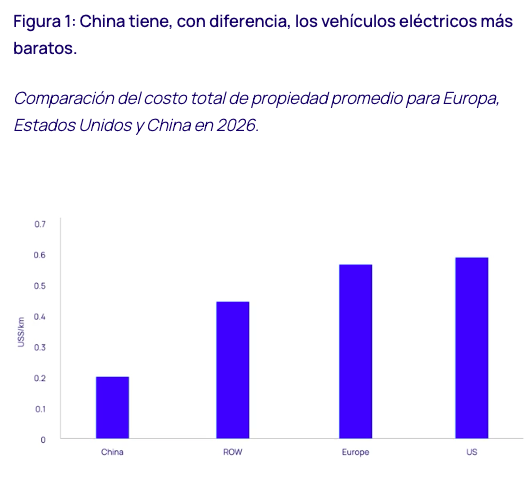
En el escenario “Electric Shock”, el Gobierno chino introduciría nuevas medidas para estimular las ventas de VE, entre ellas restricciones más estrictas al consumo de gasolina, una exención total del impuesto de compra para los vehículos eléctricos y mayores incentivos fiscales. Estas medidas reducirían alrededor de un 30% el coste total de propiedad de los VE en China.
Como consecuencia, las ventas anuales de vehículos eléctricos en China podrían aumentar de 8,9 millones en 2025 a 29,9 millones en 2040 bajo este escenario. La capacidad de fabricación también crecería un 50% para 2035, mientras que las economías de escala permitirían a los fabricantes chinos competir con mayor fuerza en los mercados emergentes.
El impacto se extendería más allá de China. En México, las ventas de VE chinos pasaron de unas 3.000 unidades en 2023 a casi 80.000 en 2025, según Wood Mackenzie. Estos vehículos representan actualmente el 6% de las ventas totales de automóviles en el país.
En los mercados emergentes, la consultora calcula que unas importaciones más baratas de vehículos eléctricos chinos podrían reducir un 28% el coste de los VE. Esto permitiría a los fabricantes chinos alcanzar casi el 30% de las ventas en 2040 dentro del escenario “Electric Shock”, frente a aproximadamente la mitad de esa cuota en el escenario base.
Europa y Estados Unidos afrontan caminos diferentes
Europa también experimentaría una mayor adopción de vehículos eléctricos, aunque la velocidad de la transición dependería de una combinación de apoyo político e inversión industrial. Los VE representaban el 3% del parque automovilístico europeo en 2025 y alcanzarían el 35% en 2040 en el escenario base de Wood Mackenzie.
El escenario “Electric Shock” contempla un paquete de medidas que incluiría un impuesto sobre los combustibles de 0,12 euros por litro para financiar ayudas de 10.000 euros a la compra de vehículos eléctricos. También plantea un “gran acuerdo” mediante el cual Europa podría reducir los aranceles y atraer inversiones chinas en fabricación local, al tiempo que buscaría proteger el empleo en el sector automovilístico.
En este escenario, las fábricas respaldadas por capital chino, unos aranceles más bajos y las ayudas a la compra reducirían un 23% el coste total de propiedad de los VE en Europa para 2040.
Estados Unidos afronta unas condiciones diferentes. Sus abundantes recursos petroleros ofrecen menos incentivos para la electrificación y Wood Mackenzie prevé que los VE pasen del 3% actual del parque automovilístico al 20% en 2040 en su escenario base.
En el escenario acelerado, un mayor apoyo gubernamental y la innovación tecnológica impulsarían la inversión en fabricación de VE y cadenas de suministro. Nuevas plantas basadas en tecnologías modulares podrían reducir hasta un 50% los costes de producción de los vehículos eléctricos respecto a los estándares actuales.
Esto permitiría que los VE alcanzaran la paridad en coste total de propiedad con los vehículos de gasolina en Estados Unidos en 2031, dos años antes que en el escenario base de Wood Mackenzie. Para 2040, el parque eléctrico estadounidense sería un 51% mayor que en el escenario base.
La infraestructura de recarga puede absorber el crecimiento a corto plazo
Una expansión más rápida de los vehículos eléctricos también aumentaría la presión sobre las infraestructuras de recarga y las redes eléctricas. Wood Mackenzie estima que los 7 millones de puntos públicos de recarga existentes en el mundo podrían absorber un incremento de los VE a corto plazo, ya que la expansión de la infraestructura de recarga durante los últimos cinco años ha superado el crecimiento de las ventas de vehículos eléctricos.
Esta capacidad disponible acabaría agotándose bajo el escenario “Electric Shock”. China necesitaría 4 millones de puntos de recarga adicionales para 2040, lo que exigiría unos 200.000 millones de dólares de inversión adicional. Europa necesitaría otros 2,7 millones de puntos, con una inversión adicional de 108.000 millones de dólares.
La gestión de los horarios de recarga será cada vez más importante a medida que aumente la demanda eléctrica. Wood Mackenzie señala que desplazar la recarga hacia los periodos en los que existe una mayor disponibilidad de electricidad puede contribuir a mantener la estabilidad de la red y a contener los costes.
En Europa occidental, el 50% de la recarga de VE se gestionó de esta manera en 2025. Bajo el escenario acelerado, esa proporción podría alcanzar el 85% en Europa para 2040.
La consultora prevé que el consumo total anual de energía en Europa aumente un 44% hasta 2040, y que los vehículos eléctricos representen alrededor de un tercio de ese incremento. Al mismo tiempo, la demanda máxima asociada a la recarga de VE pasaría del 0,4% de la capacidad total de generación en 2026 al 2,6% en 2040, lo que requeriría 28 GW adicionales de capacidad de generación durante los próximos 14 años.
La demanda de petróleo podría caer en 5 millones de barriles diarios
La principal consecuencia para el sector energético sería el impacto sobre la demanda de petróleo. El escenario base de Wood Mackenzie sitúa la demanda mundial en 104 millones de bpd en 2040, aproximadamente en niveles similares a los actuales.
En el escenario “Electric Shock”, la demanda se reduciría a 99 millones de bpd. Una caída de 5 millones de bpd en la demanda de combustibles para el transporte podría acelerar el cierre de unas 40 refinerías, tomando como referencia un tamaño medio de 200.000 bpd por refinería.
Las refinerías de los países de la OCDE afrontarían riesgos especialmente elevados debido a sus mayores costes energéticos y precios del carbono, según la consultora.
El cobre se convierte en el principal cuello de botella mineral
La aceleración de la transición hacia el vehículo eléctrico no estaría necesariamente limitada por una falta global de minerales, sino por la velocidad con la que pueda desarrollarse nueva oferta. Wood Mackenzie estima que serían necesarios unos 45.000 millones de dólares adicionales de inversión en metales durante la próxima década para ampliar la capacidad de producción de nuevas minas.
El cobre representa el principal posible cuello de botella. La capacidad minera anual tendría que aumentar desde unos 850 kilotoneladas anuales, cifra que Wood Mackenzie describe como la media a largo plazo, hasta aproximadamente 960 kilotoneladas anuales entre 2025 y 2040.
Lograrlo requeriría unos 25.000 millones de dólares de inversión adicional. La consultora señala que una mayor parte del crecimiento futuro de la minería podría desplazarse hacia jurisdicciones de mayor riesgo, como Argentina, la República Democrática del Congo y Pakistán, si regiones mineras consolidadas como Chile, Perú y Estados Unidos no aceleran los permisos y mantienen condiciones fiscales competitivas.
El litio y el níquel afrontan retos similares, aunque Wood Mackenzie destaca además el dominio de China en procesamiento, refinado, fabricación de baterías y producción de vehículos eléctricos. Esta posición podría dificultar que otras regiones reproduzcan el ecosistema actual de la cadena de suministro.
Tecnología y cadenas de suministro seguirán siendo determinantes
El informe señala que los fabricantes occidentales buscan una mayor independencia respecto de la tecnología y las cadenas de suministro chinas, aunque recuperar terreno en tecnologías avanzadas de baterías será complicado.
Las baterías ricas en litio-manganeso son identificadas como las que presentan mayor potencial para una tecnología de baterías liderada por Occidente hasta 2040. Las baterías LFP avanzadas y las de ion-sodio también aparecen como alternativas, aunque China está aumentando sus inversiones en ambas químicas.
Wood Mackenzie concluye que el desarrollo de nuevas tecnologías y cadenas de suministro en Europa y Norteamérica requeriría una combinación de inversión directa de los fabricantes de automóviles, los gobiernos y el sector público, junto con una mayor cooperación con fabricantes japoneses y surcoreanos de baterías.
La materialización del escenario “Electric Shock” dependerá de varios indicadores, entre ellos una subida sostenida de los precios del petróleo, un aumento de las exportaciones chinas de vehículos eléctricos, avances en tecnología de baterías y un mayor apoyo político a la fabricación de VE y la recarga inteligente en los países occidentales.
Por el contrario, unos precios del petróleo más bajos, las medidas proteccionistas, los requisitos de contenido local y las dificultades para ampliar los programas de recarga gestionada podrían ralentizar el ritmo de adopción hasta 2040, advierte la consultora.

Comentarios
Sé el primero en comentar...