
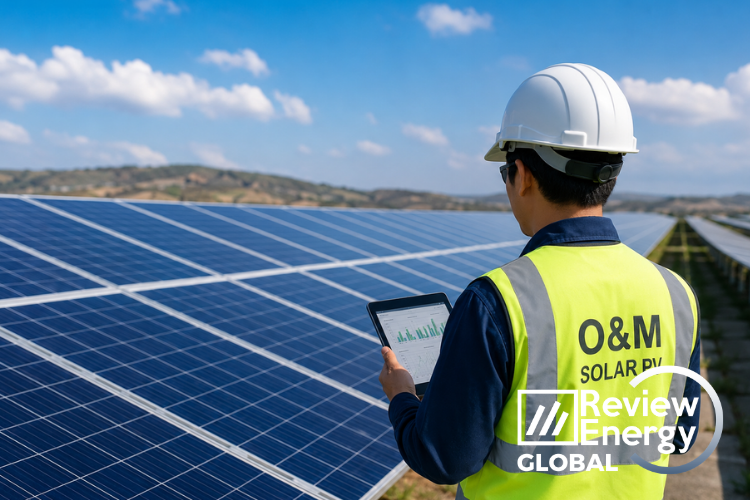


El mercado de O&M solar crece en 61 GW y alcanza los 348 GW a nivel mundial
El mercado mundial de operación y mantenimiento (O&M) de instalaciones solares fotovoltaicas alcanzó los 348 GW de capacidad evaluada al cierre de 2025, lo que supone un crecimiento de 61 GW en un año, según un nuevo análisis de Wood Mackenzie.
Los datos forman parte del informe Global Solar PV O&M Service Provider Dynamics 2026, que analiza el tamaño de las carteras, la evolución de los costes y las estrategias de servicio de más de 130 proveedores que operan en América, Asia-Pacífico —excluida China— y Europa, Oriente Medio y África.
El crecimiento se produce además en un contexto de mayor concentración del mercado. Los 15 principales proveedores mundiales de O&M incorporaron conjuntamente 41 GW durante 2025, hasta alcanzar una cartera combinada de 200 GW. De esta forma, concentran ya el 57% del mercado analizado.
NovaSource mantiene el liderazgo mundial
NovaSource Power Services se mantuvo como el mayor proveedor mundial de O&M solar, con 38,4 GW bajo gestión al finalizar 2025.
Por detrás se situaron RES Energy Global Services, SOLV Energy, Solarig Energy Services y Recurrent Energy, que conservaron sus posiciones entre los cinco principales proveedores del mercado.
A la lista de los 15 mayores operadores se incorporaron además BayWa r.e. Services y Origis Energy Services, después de sumar 2,6 GW y 1,8 GW, respectivamente, a sus carteras.
Engie y Sterling & Wilson aceleran su crecimiento
Entre las compañías que registraron una mayor expansión durante 2025 destaca Engie, que más que duplicó su cartera de O&M y adelantó seis posiciones hasta situarse en el octavo puesto del ranking mundial. El crecimiento estuvo impulsado principalmente por un aumento del 172% de su cartera en América.
Por su parte, Sterling & Wilson registró un crecimiento anual del 53%, hasta alcanzar 13,5 GW bajo gestión, lo que le permitió escalar hasta la sexta posición mundial. La compañía mantiene además una posición dominante en la región APeC, donde lidera el mercado con 12,2 GW bajo gestión.
Entre los proveedores de menor tamaño, megaom, la entidad independiente de O&M de FRV, registró el mayor crecimiento porcentual destacado por el informe. Su cartera aumentó un 243%, hasta los 3,8 GW, permitiéndole entrar por primera vez entre los 30 principales proveedores mundiales.
Los costes caen un 18% en Norteamérica
El informe también muestra importantes diferencias entre regiones. En Norteamérica, la madurez y la elevada competencia del mercado están presionando los precios a la baja: los costes de los contratos integrales de O&M (full-wrap) disminuyeron un 18% interanual.
En contraste, Oriente Medio y África prácticamente duplicaron su volumen de O&M durante 2025, en un mercado que está atrayendo nuevos proveedores ante las oportunidades asociadas a su menor nivel de penetración.
Khalif Ahmad Zikri, analista de investigación de Wood Mackenzie, señala que el mercado mundial de O&M se está consolidando rápidamente alrededor de un grupo de proveedores de gran escala, aunque las dinámicas difieren significativamente entre regiones.
Mientras Norteamérica presenta un mercado más maduro y competitivo, con costes a la baja, Oriente Medio y África atraviesan una fase de fuerte expansión, marcada por el crecimiento del volumen y la entrada de nuevos operadores.

Comentarios
Sé el primero en comentar...