


Europa añade 33,8 GW de solar hasta junio y supera ligeramente el ritmo de 2025
La Unión Europea instaló al menos 33,8 GW de nueva potencia solar fotovoltaica entre enero y junio de 2026, un 1,9% más que los 33,2 GW del mismo periodo del año anterior. El balance, recogido por SolarPower Europe en su informe EU Solar Market Update: 2026 Mid-Year Analysis, publicado el 8 de septiembre, supera las expectativas de desaceleración, aunque la asociación advierte de que todavía no refleja una recuperación sostenida del mercado.
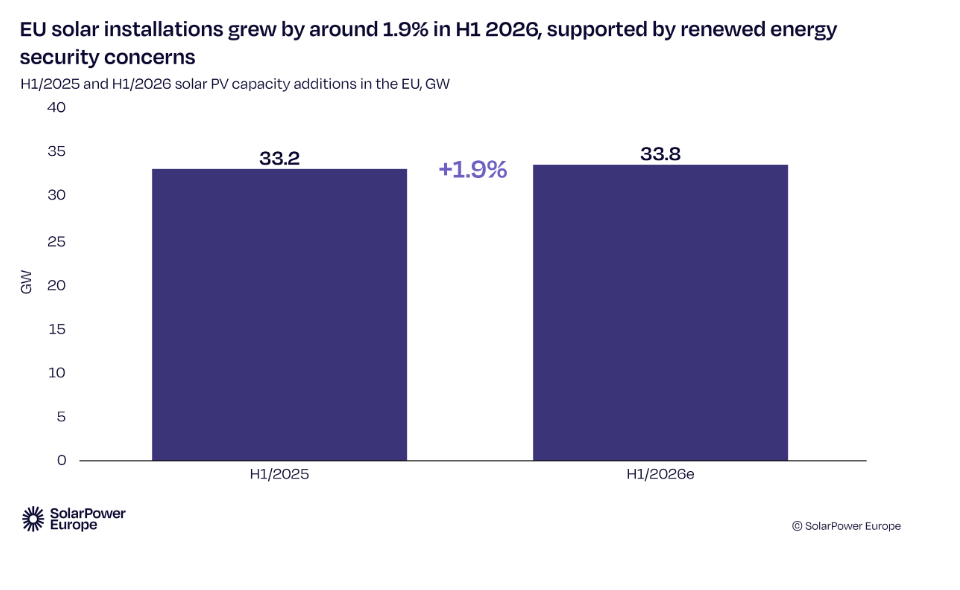
Los datos son preliminares. Al cierre de la recopilación de información, el 21 de agosto, había estadísticas semestrales disponibles de 14 países que representaron aproximadamente el 85% del mercado de 2025. La entidad prevé posibles revisiones al alza a medida que se incorporen nuevos datos oficiales y registros de instalaciones.
Alemania y España mantienen elevados volúmenes de instalación
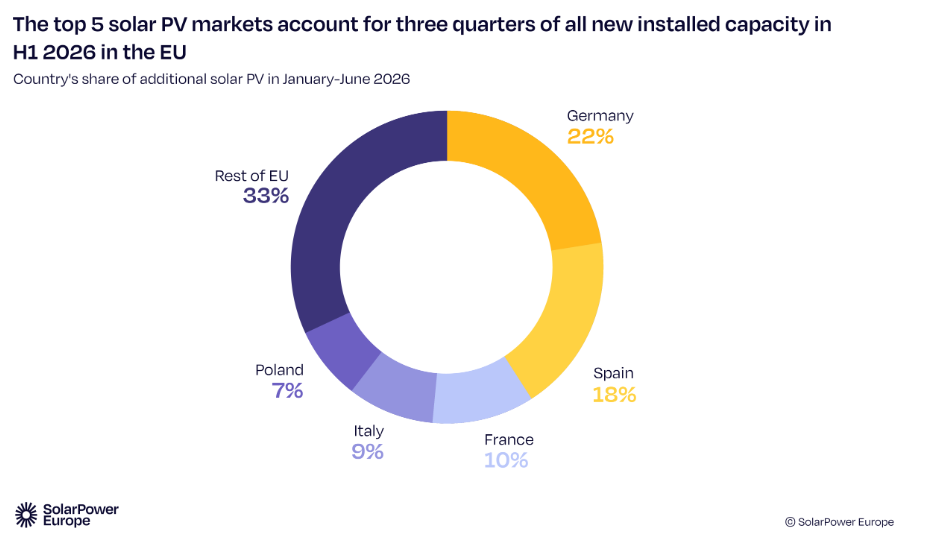
Alemania se mantuvo como el principal mercado europeo, con unos 7,5 GW instalados en el semestre, frente a los 7,8 GW de un año antes. El avance de las grandes plantas compensó parcialmente la debilidad de las instalaciones sobre cubierta, especialmente en los segmentos comercial e industrial.
España sumó alrededor de 5,9 GW, aproximadamente un 6% menos que los 6,3 GW registrados entre enero y junio de 2025. Pese al descenso, el mercado español evolucionó mejor de lo previsto gracias a la puesta en servicio de grandes proyectos. SolarPower Europe subraya, además, que las estadísticas españolas suelen experimentar revisiones relevantes: los registros actualizados elevaron la potencia añadida en 2025 desde los 9,2 GW inicialmente contabilizados hasta los 13,4 GW.
La actividad en España se mantuvo elevada pese al aumento de las restricciones de producción, los menores precios obtenidos por la generación solar y las barreras administrativas. En paralelo, la fotovoltaica fue la principal fuente de electricidad del país entre abril y julio y alcanzó una cuota mensual récord del 29,4% en junio, según el informe.
Polonia destaca entre los mercados que crecen
Entre los mercados que crecieron, Francia incorporó 3,5 GW, frente a los 3,3 GW del primer semestre de 2025, mientras Italia pasó de 2,8 a 3,1 GW. En el mercado italiano, el impulso de las instalaciones comerciales, industriales y de gran escala compensó la caída del segmento residencial.
Polonia destacó con casi 2,5 GW de nueva potencia y un crecimiento cercano al 40%, apoyado principalmente en grandes plantas. Rumanía añadió unos 1,8 GW, frente a los 1,5 GW del año anterior, y Grecia instaló alrededor de 1,5 GW en solo seis meses, una cifra próxima a la registrada durante todo 2025.
La debilidad residencial frena a otros mercados
La evolución fue más débil en Hungría, Bélgica y Chequia. En este último país, la caída de las instalaciones residenciales estuvo vinculada a la suspensión de ayudas. En Países Bajos, aunque todavía no había cifras oficiales del semestre, los indicadores recogidos por la asociación apuntaban a un debilitamiento de la demanda residencial y comercial, en un contexto de congestión de la red y cambios en los mecanismos de apoyo.
SolarPower Europe atribuye parte de la resistencia del mercado a la nueva crisis de los combustibles fósiles asociada al conflicto en Oriente Medio. Según su análisis, la volatilidad energética reforzó el interés de hogares y empresas por la solar y el almacenamiento. Sin embargo, las restricciones de red, los episodios de precios negativos y la reducción de incentivos en varios países siguen condicionando las inversiones.
Mejora la previsión para 2026, pero persisten los obstáculos
Con este balance, la asociación ha elevado su previsión central para 2026 hasta los 68,1 GW, unos 6,6 GW por encima de lo estimado en diciembre de 2025. La cifra todavía supondría una caída del 2,1% respecto al récord revisado de 69,6 GW de 2025.
El informe concluye que convertir esta resistencia en crecimiento sostenido exigirá acelerar el despliegue de redes, almacenamiento y demanda flexible, además de ofrecer mayor estabilidad regulatoria. Bajo las condiciones actuales, SolarPower Europe considera que la UE no avanza al ritmo necesario para cumplir su objetivo solar de 2030.

Comentarios
Sé el primero en comentar...