


El capital movilizado por los fondos hacia energía limpia gana terreno frente a los fósiles
Los gestores de fondos están facilitando una proporción creciente de inversión hacia energías bajas en carbono, reduciendo la diferencia frente al capital destinado a proyectos de combustibles fósiles, según el último análisis de BloombergNEF (BNEF).
El informe Energy Supply Fund Ratio (ESFR) 2026 muestra que, entre las empresas incluidas en fondos de mercados públicos, por cada US$1 de gasto de capital destinado a petróleo, gas natural y carbón, alrededor de US$0,80 se dirigieron a activos de suministro energético bajo en carbono, como solar y eólica, a finales de 2025. La ratio había sido de 0,73 a comienzos de 2024.
BNEF señala que esta evolución refleja una mayor inclinación del gasto empresarial hacia tecnologías limpias, aunque la relación todavía se mantiene por debajo de la necesaria para alcanzar emisiones netas cero.
El indicador ESFR mide el volumen de capex habilitado por los fondos en activos bajos en carbono frente al destinado a combustibles fósiles. El análisis incluye datos de más de 85.000 fondos cotizados, fondos mutuos y fondos de mercados privados.
Las redes impulsan el crecimiento del capex limpio
Uno de los principales factores detrás del aumento de la ratio fue el incremento de la inversión de las empresas en cartera en activos bajos en carbono frente a proyectos fósiles.
BNEF destaca especialmente la aceleración del gasto en redes eléctricas, que representó alrededor de US$36.000 millones de capex habilitado por los fondos.
En los mercados públicos, Vanguard y BlackRock concentran el mayor volumen de capex energético habilitado. Según BNEF, ambas gestoras movilizan conjuntamente más inversión energética que las siguientes diez mayores firmas combinadas, aunque sus ratios de energía limpia frente a fósiles se mantuvieron relativamente estables durante 2025.
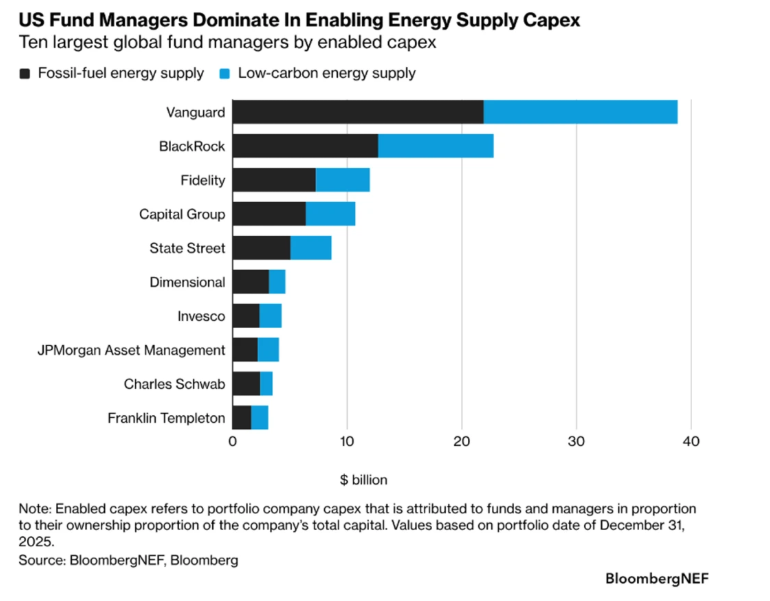
El análisis también muestra diferencias regionales. Los gestores de activos de Europa y Asia presentan ratios más elevadas que sus equivalentes estadounidenses, aunque estos últimos facilitan un volumen absoluto de capex considerablemente mayor.
La renta fija y los mercados privados superan la paridad
La composición cambia según el tipo de fondo. Los fondos de renta fija presentan una mayor inclinación hacia las tecnologías limpias que los fondos de renta variable.
Por cada dólar de capex fósil habilitado por fondos de crédito, se movilizan alrededor de US$1,20 hacia activos bajos en carbono, mientras que los fondos de renta variable registran una ratio de aproximadamente 0,7.
BNEF atribuye parte de esta diferencia a que las compañías de bajas emisiones suelen recurrir más a deuda para financiar activos con elevados costes iniciales, como parques eólicos y solares.
Los mercados privados presentan la mayor proporción de inversión limpia, con una ratio ligeramente superior a 1,2, lo que significa que el capex bajo en carbono supera al destinado a combustibles fósiles dentro de esta categoría.
La consultora señala además que los fondos privados más recientes muestran una mayor orientación hacia la energía limpia y cuentan con más capital disponible para invertir, una tendencia que podría mantener sus ratios por encima de las observadas en otras clases de activos.

Comentarios
Sé el primero en comentar...