
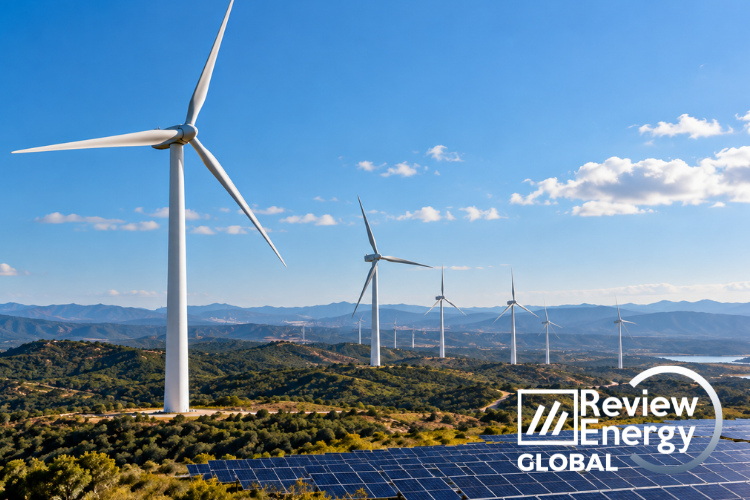


El repowering se prepara para dominar el próximo ciclo renovable
La próxima gran ola de instalaciones renovables no estará impulsada únicamente por el crecimiento de la demanda eléctrica o por nuevos proyectos. La necesidad de reemplazar parques solares y eólicos que lleguen al final de su vida útil comenzará a desempeñar un papel cada vez mayor en el mercado y transformará el ritmo de despliegue durante las próximas décadas, según un reporte de Wood Mackenzie.
La consultora estima que, de los más de 3,5 TW de capacidad eólica y solar actualmente operativos en el mundo, alrededor de 2,5 TW de proyectos se enfrentarán a decisiones sobre su futuro de aquí a la década de 2040. Sus propietarios deberán optar entre desmantelarlos, prolongar su vida útil o sustituir los equipos mediante repowering.
El fenómeno tendrá especial relevancia durante los años 2040. Según el informe Renewing renewables: The next chapter in the energy transition, las sustituciones asociadas al desmantelamiento representarán entonces el 44% de todas las instalaciones eólicas y el 23% de las instalaciones solares a nivel mundial. En algunos mercados maduros de Europa, esta proporción podría incluso superar el 70%.
El desmantelamiento ya comienza a ganar peso
La eólica es la primera tecnología en enfrentarse a este proceso debido a la mayor antigüedad de su parque instalado. Para finales de 2026, más de 30 GW de capacidad eólica habrán sido desmantelados en el mundo, y dos tercios de ese volumen habrán salido de operación entre 2022 y 2026.
La solar inició su despliegue masivo más tarde, pero el envejecimiento de sus instalaciones se acelerará progresivamente y, según Wood Mackenzie, su volumen de activos envejecidos superará al de la eólica antes de 2040.
Esta dinámica hará que las instalaciones brutas de ambas tecnologías vuelvan a crecer incluso en un escenario en el que se estabilice el crecimiento de la demanda eléctrica, ya que será necesario instalar nueva capacidad simplemente para sustituir los activos retirados.
“Estamos entrando en un nuevo capítulo de la transición energética, definido no solo por el crecimiento de la demanda eléctrica, sino por la renovación”, señaló Søren Lassen, responsable de eólica de Wood Mackenzie.
Según el analista, si no se contabilizaran las instalaciones destinadas a sustituir proyectos desmantelados, el despliegue mundial de eólica y solar continuaría disminuyendo año tras año.
Repowering frente a nuevos proyectos
El repowering presenta varias ventajas frente al desarrollo de instalaciones completamente nuevas. Los proyectos existentes ya disponen normalmente de conexión a la red, permisos y aceptación de las comunidades locales, lo que puede reducir los tiempos de desarrollo y evitar algunos de los problemas asociados a las colas de conexión y los procesos de autorización.
Aunque los gastos de capital y operación pueden ser similares a los de un proyecto desarrollado desde cero, Wood Mackenzie señala que la localización de los activos existentes puede aportar ventajas adicionales en términos de producción y costes.
El caso de Alemania ilustra este potencial. Los emplazamientos eólicos desmantelados durante esta década presentan, en promedio, velocidades de viento un 4% superiores a las de los nuevos proyectos que están entrando en operación, aunque en determinados casos la diferencia puede alcanzar el 30%.
Según la consultora, un incremento del 4% en la velocidad del viento puede traducirse, manteniendo constantes el resto de factores, en aproximadamente un 7% más de factor de capacidad y un 7% menos de coste nivelado de la energía (LCOE).
Esta ventaja está llevando a algunos desarrolladores a adquirir proyectos operativos situados en ubicaciones especialmente atractivas para retirar los equipos existentes e instalar nuevos activos en el mismo emplazamiento. Wood Mackenzie observa esta tendencia especialmente en Europa y Estados Unidos, donde la disponibilidad de terrenos, la capacidad de red y los permisos pueden limitar el desarrollo de nuevos proyectos.
Los objetivos renovables deberán tener en cuenta los cierres
La progresiva retirada de capacidad también puede alterar el cumplimiento de los objetivos renovables. Wood Mackenzie advierte de que numerosos gobiernos establecen sus metas en términos de capacidad instalada sin incorporar suficientemente el efecto de los futuros desmantelamientos.
En la Unión Europea, por ejemplo, el objetivo de alcanzar 500 GW de capacidad eólica en 2030 requeriría alrededor de 37 GW de nuevas instalaciones anuales entre 2023 y 2030.
Sin embargo, la consultora prevé que 17 GW de capacidad eólica serán desmantelados durante ese mismo periodo, lo que obligaría al bloque a instalar alrededor de 2 GW adicionales cada año, de media, simplemente para compensar las retiradas.
Al mismo tiempo, los incentivos específicos para el repowering siguen concentrados en un número limitado de mercados eólicos, una situación que puede llevar a algunos propietarios a optar por prolongar la vida de sus instalaciones en lugar de sustituirlas.
El repowering también podría presionar los precios eléctricos
La renovación masiva de instalaciones tendrá además consecuencias sobre el mercado eléctrico. En Alemania, Wood Mackenzie calcula que el aumento de producción derivado de sustituir turbinas y módulos antiguos por nuevos equipos podría reducir los precios eléctricos entre un 12% y un 19% durante la década de 2040.
Este efecto supondría un riesgo para los ingresos de aquellos proyectos que para entonces hayan abandonado contratos de largo plazo y dependan del mercado mayorista o de acuerdos corporativos de compraventa de electricidad.
Por ello, la consultora considera que el repowering deberá incorporarse no solo a las decisiones técnicas sobre la vida útil de los activos, sino también a las previsiones de precios y a los modelos económicos de los proyectos.
Las ventas de equipos crecerán más de un 60% hasta 2050
El envejecimiento de la capacidad instalada también abrirá una nueva fuente de demanda para fabricantes de aerogeneradores, módulos solares y otros equipos.
Aunque el ritmo de crecimiento de la capacidad renovable neta tenderá a desacelerarse, Wood Mackenzie estima que el volumen real de equipos vendidos en 2050 será más de un 60% superior al registrado en 2026, precisamente por la necesidad de reemplazar activos antiguos.
El grueso de esta transformación llegará durante la década de 2040, pero la consultora considera que las decisiones adoptadas ahora por gobiernos, fabricantes y propietarios determinarán la capacidad del sector para afrontar el próximo ciclo de renovación.
“Los gobiernos que ignoren el desmantelamiento en sus objetivos no los cumplirán. Los proveedores que no planifiquen la demanda de sustitución se quedarán cortos, y los propietarios que no incorporen el repowering a sus previsiones de precios eléctricos corren el riesgo de evaluar erróneamente el entorno de ingresos en el que operarán”, concluyó Lassen.

Comentarios
Sé el primero en comentar...