




El hidrógeno verde ampliará su ventaja frente al azul en el mercado mundial hacia 2030
La capacidad mundial de producción de hidrógeno de bajas emisiones experimentará una transformación durante los próximos años, con un incremento de la participación del hidrógeno verde frente al azul. Aunque este último mantendrá su liderazgo en el corto plazo, las previsiones de GlobalData indican que la capacidad de producción de hidrógeno verde será aproximadamente 5,5 veces superior a la del azul en 2030.
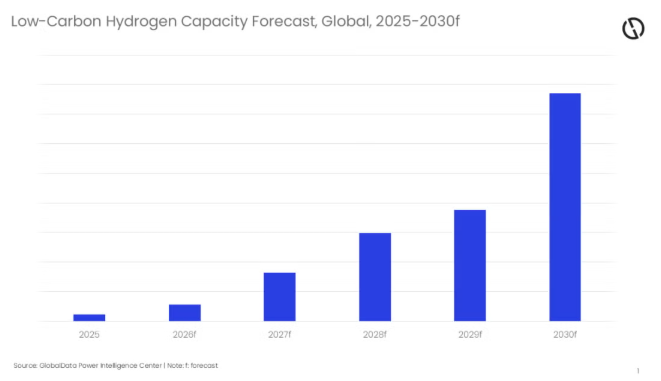
Así lo recoge el informe Strategic Intelligence: Hydrogen in Power (2026), difundido por la consultora el 5 de noviembre, que analiza las perspectivas del hidrógeno en el sector eléctrico y su evolución hacia aplicaciones relacionadas con la flexibilidad y el respaldo de los sistemas energéticos.
Según GlobalData, la capacidad mundial de producción de hidrógeno de bajas emisiones todavía se encontraba en una fase inicial de desarrollo en 2025, aunque se espera una expansión durante 2026 y los años posteriores. El crecimiento de la generación renovable, especialmente solar fotovoltaica y eólica, será uno de los factores que impulsarán la producción mediante electrólisis.
No obstante, la consultora advierte de que el desarrollo de este mercado dependerá de la disponibilidad de electricidad competitiva, la existencia de demanda contratada y la estabilidad de los marcos regulatorios.
España, Brasil y Alemania, entre los mercados que impulsarán el hidrógeno verde
GlobalData identifica a España, Australia, China, Estados Unidos, Alemania y Brasil como algunos de los principales contribuyentes a la expansión de la capacidad mundial de producción de hidrógeno verde entre 2026 y 2030.
La mayor disponibilidad de generación renovable constituye uno de los elementos que favorecen el desarrollo de esta tecnología, que utiliza electricidad para separar el hidrógeno del oxígeno mediante electrólisis del agua.
En este contexto, el incremento de la potencia solar y eólica puede facilitar el suministro de electricidad renovable a los electrolizadores, aunque la competitividad de los proyectos también dependerá de los costes de producción, la infraestructura disponible y los acuerdos comerciales.
A diferencia del hidrógeno verde, producido mediante electrólisis alimentada con electricidad renovable, el hidrógeno azul se obtiene principalmente a partir de combustibles fósiles mediante procesos que incorporan tecnologías de captura y almacenamiento de carbono.
La previsión de GlobalData refleja un cambio en el peso relativo de ambas tecnologías, aunque no implica que toda la capacidad proyectada para 2030 se encuentre actualmente en operación o haya alcanzado una decisión definitiva de inversión.
El hidrógeno redefine su papel en los sistemas eléctricos
Más allá del crecimiento de la capacidad productiva, el informe identifica una transformación en las aplicaciones previstas para el hidrógeno dentro del sector eléctrico.
GlobalData señala que esta tecnología está pasando de considerarse una alternativa para la generación habitual de electricidad a desempeñar un papel más específico en el almacenamiento energético de larga duración, el respaldo de infraestructuras críticas y la cobertura de periodos prolongados de baja producción renovable.
La evolución responde, entre otros factores, a las pérdidas de eficiencia asociadas a la conversión de electricidad en hidrógeno y su posterior utilización para generar nuevamente electricidad.
A ello se suma la competencia de las baterías, que ofrecen alternativas más eficientes para numerosas aplicaciones de almacenamiento de corta duración y gestión diaria de la demanda.
Por este motivo, el hidrógeno podría concentrarse progresivamente en aquellas funciones donde otras tecnologías presentan mayores limitaciones, especialmente cuando se requieren periodos prolongados de almacenamiento o cuando existe una demanda industrial capaz de respaldar económicamente los proyectos.
Los costes y la falta de contratos retrasan proyectos de hidrógeno
El análisis también advierte de las dificultades que atraviesa el desarrollo comercial del hidrógeno de bajas emisiones.
Entre los principales obstáculos se encuentran el aumento de los costes eléctricos y de construcción, una reducción de los precios de los electrolizadores más lenta de lo previsto, la complejidad de los mecanismos de apoyo público y la escasez de contratos de compra a largo plazo.
Estas condiciones han contribuido al aplazamiento, reducción o cancelación de proyectos en distintos mercados, incluidos Estados Unidos, Europa y Chile.
Rehaan Shiledar, analista del sector eléctrico de GlobalData, considera que el hidrógeno seguirá teniendo oportunidades en regiones donde exista una base de demanda industrial, electricidad renovable de bajo coste, infraestructura de almacenamiento y políticas públicas estables.
La consultora también señala que las empresas eléctricas y los productores independientes están evaluando soluciones capaces de aportar flexibilidad a los sistemas con una creciente penetración de fuentes renovables.
Sin embargo, las inversiones se están orientando hacia proyectos con aplicaciones identificadas y una demanda comercial más definida, en lugar de iniciativas de gran escala que todavía carecen de compradores comprometidos.
Redes, almacenamiento y demanda industrial condicionarán la expansión
El despliegue del hidrógeno verde también estará vinculado a la evolución de los sistemas eléctricos y a la capacidad de integrar grandes volúmenes de generación renovable.
GlobalData destaca que la disponibilidad de infraestructura de almacenamiento de gran escala, incluidas las cavernas salinas, puede contribuir a mejorar la viabilidad de determinadas aplicaciones de respaldo energético.
En paralelo, los gobiernos están revisando sus políticas para afrontar las dificultades financieras y regulatorias del sector.
En la Unión Europea, uno de los aspectos señalados por la consultora es la revisión de las reglas de adicionalidad aplicables a los combustibles renovables de origen no biológico (RFNBO), mientras que China está reforzando el papel del hidrógeno en el transporte pesado, la industria química y la descarbonización industrial.
Por su parte, Brasil está destinando recursos al desarrollo nacional de electrolizadores, una de las tecnologías necesarias para incrementar la producción de hidrógeno renovable.
Aunque las proyecciones apuntan a una expansión de la capacidad mundial hasta 2030, GlobalData subraya que el crecimiento estará condicionado por la viabilidad económica de los proyectos, la existencia de compradores y la estabilidad de los mecanismos de apoyo.
Así, la previsión de que el hidrógeno verde alcance una capacidad 5,5 veces superior a la del azul refleja tanto el avance esperado de la generación renovable como una transformación del mercado hacia inversiones con aplicaciones industriales y energéticas más definidas.

Comentarios
Sé el primero en comentar...