
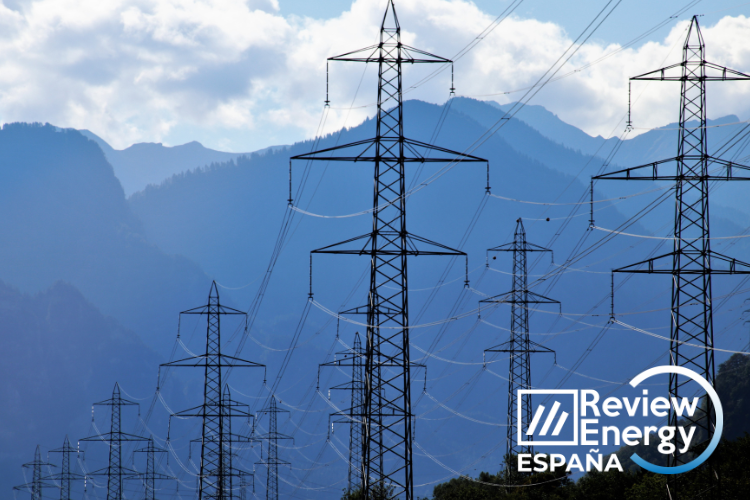


Las restricciones de la red eléctrica han costado 140 millones de euros al sector renovable español desde el apagón de 2025
El sector de las energías renovables en España ha perdido 140 millones de euros en ingresos por las limitaciones de la red eléctrica en lo que va de 2026, mientras los niveles de reducción de generación se mantienen elevados desde el apagón de abril de 2025. Así lo señala un análisis de Wood Mackenzie, que advierte de que la situación podría agravarse con la conexión de unos 10 GW de nueva capacidad solar a gran escala entre lo que resta de 2026 y 2028, en un sistema que ya presenta problemas de congestión.
El informe, titulado La crisis de restricción técnica en España: cómo la próxima ola de crecimiento solar impactará las tendencias, se basa en modelos de red a nivel nodal de todo el sistema de transmisión español. Según la consultora, los volúmenes de redistribución en el mercado de restricciones técnicas todavía no han recuperado los niveles anteriores al apagón. En lo que va de año, las desconexiones sin compensación representan el 4 % de la oferta renovable disponible, con un uso de generación de gas para sustituir producción solar y desconexiones de energía eólica para gestionar la estabilidad del sistema.
El impacto es especialmente elevado en determinados puntos de la red. En algunos nodos de Extremadura y Murcia, la limitación de la generación supera el 25 % de la producción renovable potencial, frente al promedio nacional del 4 % señalado por Wood Mackenzie. La consultora advierte de que esta situación reduce los ingresos de los propietarios de instalaciones afectadas y podría intensificarse a medida que se incorporen nuevos proyectos solares.
Uno de los principales factores detrás de estas restricciones es la capacidad de la red para gestionar las características técnicas de una generación renovable cada vez mayor. Según el análisis, aproximadamente la mitad de las limitaciones técnicas registradas en 2026 no responde a restricciones físicas de capacidad de las líneas, sino a necesidades del sistema relacionadas con la inercia, la corriente de cortocircuito y el control de frecuencia y tensión. Estos servicios, que habitualmente aportan las centrales convencionales, también pueden ser proporcionados por instalaciones renovables basadas en inversores si cuentan con la configuración técnica adecuada.
En este sentido, Wood Mackenzie estima que alrededor de 7 GW de capacidad solar fotovoltaica y 26 GW de capacidad eólica necesitan modernizar sus inversores para ofrecer control dinámico de tensión, al haber entrado en funcionamiento antes de la aplicación del Real Decreto 647/2020. La consultora señala que más de 35 GW de instalaciones renovables podrían habilitarse para prestar este servicio sin coste adicional, aunque hasta el 50 % del parque existente necesitaría inversiones adicionales. Para mayo de 2026, Red Eléctrica (REE) había habilitado 4,2 GW de instalaciones renovables a través de su programa específico.
La evolución de estas restricciones dependerá, por tanto, de la rapidez con la que se adapte la capacidad renovable existente y nueva a los requisitos técnicos. En su escenario base, Wood Mackenzie prevé que las limitaciones de generación se estabilicen en 2027 y 2028, siempre que la disponibilidad de control dinámico de tensión avance al ritmo de la nueva capacidad solar. De lo contrario, si ninguna de las instalaciones que pueden ofrecer este servicio sin coste adicional cumple con los requisitos, la reducción de generación podría aumentar un 18 % en los próximos dos años y alcanzar los 6,5 TWh en 2028, frente a los 1,3 TWh registrados en 2023.
La presión sobre la red se concentra también en determinados corredores geográficos. Wood Mackenzie identifica zonas próximas a Madrid, Toledo y Cáceres, donde se incorporan 3 GW de nueva capacidad solar fotovoltaica. Al mismo tiempo, los promotores están orientando nuevos proyectos hacia áreas con menores recursos solares, como León, Valladolid, Huesca y Zaragoza, lo que apunta a cambios en la distribución geográfica de las inversiones.
A medio plazo, la consultora identifica el refuerzo de la red como la solución estructural, aunque señala que el plazo medio de siete años desde el inicio de los proyectos hasta su finalización limita su capacidad para resolver las restricciones a corto plazo. En este contexto, el almacenamiento en baterías y el aumento de la demanda eléctrica podrían contribuir a aliviar la presión. Wood Mackenzie prevé que España alcance 10 GW de almacenamiento en baterías operativo en 2030, con potencial para llegar a 20 GW en un escenario más optimista, frente a los 0,2 GW de referencia en 2025. Además, señala que existen más de 40 GW de proyectos de almacenamiento en desarrollo, de los cuales 25 GW cuentan con aprobación de acceso a la red.
El crecimiento de la demanda de los centros de datos también podría contribuir a absorber parte de la generación renovable, con 2,3 GW incorporados a la cartera de proyectos y más de 2 GW previstos en operación para 2030. Wood Mackenzie estima que, si se cumplen las condiciones previstas para el despliegue del almacenamiento, la adaptación de las renovables y la entrada en funcionamiento de condensadores síncronos, las restricciones de generación podrían reducirse un 30 % anual durante el periodo de previsión. La consultora espera que estas tecnologías contribuyan a resolver las necesidades de gestión de contingencias del sistema para 2029.

Comentarios
Sé el primero en comentar...