


España multiplicaría por más de 20 su capacidad de baterías hasta alcanzar 6,5 GW en 2030
El mercado de almacenamiento energético en España se prepara para una expansión durante la próxima década. Según las previsiones de Aurora Energy Research, la capacidad instalada de sistemas de almacenamiento mediante baterías (BESS) pasará de los aproximadamente 300 MW actualmente en operación a 6,5 GW en 2030, hasta alcanzar 9 GW en 2035.
En su análisis la consultora examina los ingresos obtenidos por las primeras baterías independientes (stand-alone) que operan en el país y las diferencias de facturación derivadas de sus estrategias de participación en los mercados eléctricos.
Uno de los resultados corresponde a una batería que consiguió ingresos de 200 euros por kilovatio (€/kW) durante el primer semestre de 2026, una cifra superior a las expectativas de mercado para este tipo de instalaciones, según Aurora.
El estudio muestra que la participación simultánea en distintos segmentos del mercado eléctrico puede generar diferencias en los ingresos de estos activos. Sin embargo, también anticipa una reducción del valor capturado en determinados servicios a medida que aumente la capacidad de almacenamiento conectada a la red.
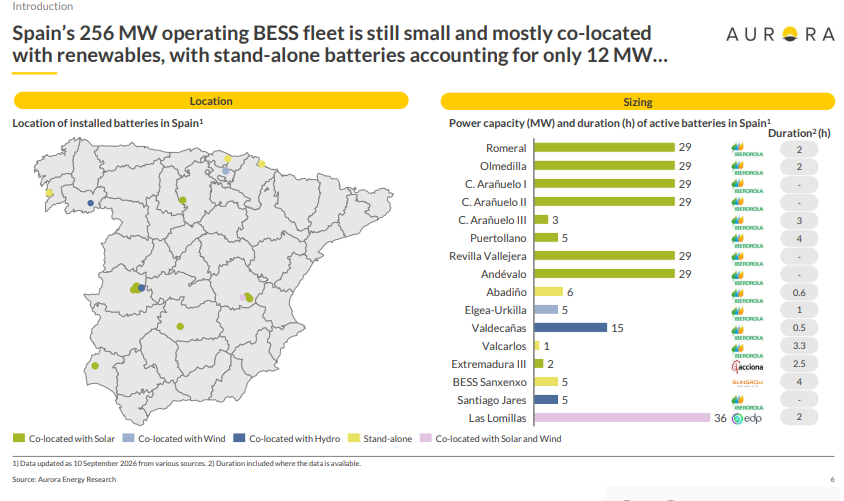 Proyectos de almacenamiento con baterías en operación en España, según su ubicación, capacidad instalada y duración, a septiembre de 2026. Fuente: Aurora Energy Research.
Según el inventario de Aurora Energy Research, actualizado al 10 de septiembre de 2026, España contaba con 256 MW de baterías operativas, de los cuales 12 MW correspondían a sistemas independientes (stand-alone). La mayor parte de la capacidad estaba asociada a instalaciones de generación renovable.
La combinación de mercados determina los ingresos de las baterías
Aurora analizó el funcionamiento de las primeras baterías independientes en operación en España y comparó sus ingresos reales con los estimados para una batería representativa del mercado español durante el primer semestre de 2026.
Para realizar esta comparación, la consultora utilizó su herramienta de modelización energética Chronos.
La batería que registró los mayores ingresos no concentró sus operaciones exclusivamente en el mercado diario (day-ahead), sino que distribuyó parte de su actividad entre el mercado intradiario y los servicios auxiliares de reserva y energía.
Además, realizó operaciones virtuales de arbitraje, que contribuyeron a incrementar su facturación mediante la optimización de su estrategia comercial.
Según Aurora, este comportamiento demuestra la importancia de gestionar la participación de los sistemas de almacenamiento en los distintos mercados disponibles, en lugar de depender de una única fuente de ingresos.
“La puesta en marcha de los 300 MW de BESS pioneros en España pone de manifiesto la importancia de un despacho optimizado para maximizar ingresos y repartir volúmenes en los distintos mercados, tanto en el pool como en los servicios auxiliares”, explicó María Pérez-Tabernero, Product Manager de Aurora Energy Research.
Aurora anticipa una reducción de ingresos en los servicios auxiliares
Pese a los resultados registrados durante el primer semestre de 2026, la consultora advierte que la rentabilidad de los sistemas BESS evolucionará conforme aumente la capacidad instalada.
La incorporación de varios gigavatios de baterías podría provocar una saturación progresiva de los mercados de servicios auxiliares, reduciendo las oportunidades de ingresos obtenidos actualmente por los primeros proyectos en operación.
A este fenómeno se sumará la degradación acumulada de las baterías, que también puede afectar su capacidad de capturar valor durante su vida útil.
Queralt Baizan, Research Associate de Aurora Energy Research, señala que “la canibalización de los mercados auxiliares es lo que más marcará los ingresos de las baterías en España en los próximos años, a medida que se sature este mercado. Los propietarios de los activos deberían prepararse con antelación ante este fenómeno para protegerse”.
No obstante, Aurora considera que el desarrollo de otros mecanismos de remuneración podría compensar parcialmente esta evolución, especialmente mediante el mercado de capacidad y los servicios de control de tensión.
El mercado de capacidad y el control de tensión abrirán otras fuentes de ingresos
El análisis identifica al mercado de capacidad como una de las posibles fuentes de remuneración para las baterías españolas durante los próximos años.
Según Aurora, para determinados proyectos, los ingresos obtenidos mediante este mecanismo serán necesarios para alcanzar una tasa interna de retorno (TIR) objetivo del 12%.
La estrategia de participación dependerá de factores como la duración de los contratos, la vida útil de las baterías, los costes de inversión y operación, la existencia de otras ayudas y el retorno esperado.
Benjamín Rodríguez, analista sénior de Aurora Energy Research, explica que la primera subasta del mercado de capacidad será determinante para conocer los ratios de firmeza aplicables a las baterías y los requisitos de disponibilidad que establecerá el operador del sistema.
La consultora también señala que la ubicación de los proyectos tendrá una influencia creciente sobre sus ingresos, tanto por las restricciones de conexión a la red como por las oportunidades de participar en determinados servicios, entre ellos el control de tensión.
En este contexto, Aurora prevé que la expansión del almacenamiento hasta 6,5 GW en 2030 y 9 GW en 2035 irá acompañada de cambios en las estrategias comerciales de los operadores.
El análisis concluye que la diversificación de ingresos y la optimización del despacho serán factores para la operación de los sistemas BESS en España, en un mercado en el que la entrada de nuevos proyectos modificará las oportunidades de remuneración de las baterías.

Comentarios
Sé el primero en comentar...