



Power Electronics, Kehua y Sineng lideran el mercado mundial de inversores PCS para almacenamiento
Power Electronics, Kehua y Sineng encabezaron el mercado mundial de sistemas de conversión de potencia —PCS, por sus siglas en inglés— destinados a proyectos de almacenamiento energético a gran escala durante 2025, según el primer ranking elaborado por Wood Mackenzie para esta industria.
Las tres compañías concentraron conjuntamente alrededor del 43 % de los envíos mundiales de PCS para instalaciones utility-scale. Power Electronics ocupó la primera posición, ligeramente por delante de Kehua y Sineng, impulsadas estas últimas por el crecimiento de las grandes licitaciones de almacenamiento en China.
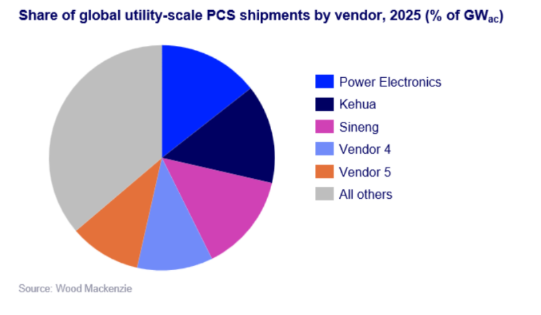
El informe Global Energy Storage System PCS Market Share 2026 analiza la capacidad de los equipos enviados durante 2025. El estudio no contabiliza únicamente los inversores comercializados de manera independiente, sino también los PCS integrados dentro de sistemas completos de almacenamiento con baterías.
La clasificación incluye los convertidores incorporados en productos para proyectos a gran escala, los sistemas residenciales todo en uno y los inversores híbridos acoplados en corriente continua, incluso cuando se venden antes de la instalación de las baterías.
Wood Mackenzie precisa que la cuota de mercado se calcula sobre la capacidad de los inversores en corriente alterna, expresada en MWac, y no sobre la capacidad energética de las baterías, medida en MWh.
Los grandes proyectos concentran el mercado
Los proyectos utility-scale representaron el 81 % de los envíos mundiales de PCS durante 2025, lo que confirma el peso creciente de las baterías conectadas a la red en la evolución del mercado y en el posicionamiento de los fabricantes.
Sin embargo, la clasificación mundial presenta diferencias importantes cuando se analiza cada región. Power Electronics lideró los envíos de PCS utility-scale en Estados Unidos y Canadá, con más de 10 GWac suministrados al mercado estadounidense durante 2025. Tesla ocupó la segunda posición regional y GE Vernova la tercera.
En China, las grandes convocatorias nacionales de almacenamiento favorecieron el crecimiento de Kehua y Sineng y permitieron que ambas compañías se situaran entre los tres mayores proveedores mundiales.
Los fabricantes con sede en China concentraron el 62 % de los envíos globales de PCS para almacenamiento utility-scale, pero su participación se limitó al 11 % en Estados Unidos y Canadá. En Europa, el reparto fue más equilibrado: las compañías chinas alcanzaron el 52 % de los envíos, frente al 48 % correspondiente al resto de proveedores.
Wood Mackenzie atribuye estas diferencias a factores como las políticas comerciales, las prácticas de contratación, las exigencias técnicas y las condiciones de acceso a cada mercado.
“Las dinámicas regionales de contratación no quedan plenamente reflejadas en los rankings globales de PCS”, explicó Timothy Shen, analista sénior de Wood Mackenzie. El especialista señaló que la solvencia de los proveedores y el cumplimiento de los códigos de red continúan siendo determinantes para la selección de equipos, especialmente en los proyectos de gran escala.
Shen añadió que Europa sigue siendo un mercado altamente competitivo, con proveedores chinos y occidentales muy próximos, aunque la evolución de los requisitos de ciberseguridad y los avances de la tecnología grid-forming podrían modificar este equilibrio durante los próximos años.
Los PCS centrales mantienen el liderazgo
La arquitectura central representó aproximadamente el 75 % de los envíos de PCS para proyectos utility-scale en 2025, debido principalmente a su menor coste de equipamiento por megavatio en las grandes plantas de baterías.
Power Electronics, Kehua y Sineng concentran buena parte de su actividad en este tipo de sistemas. Por el contrario, la arquitectura string está más asociada a productos integrados de almacenamiento y a fabricantes como Huawei.
Wood Mackenzie prevé que los PCS string aumenten progresivamente su participación, aunque considera que los sistemas centrales continuarán siendo la opción mayoritaria, al menos, hasta 2027.
Deye encabeza el almacenamiento distribuido
El informe también presenta una clasificación diferenciada para el mercado distribuido, que incluye inversores de almacenamiento residenciales y comerciales.
Deye lideró los envíos mundiales de PCS distribuidos durante 2025, seguida de Huawei y Growatt. Los inversores híbridos acoplados en corriente continua, que combinan las funciones de conversión de los sistemas fotovoltaicos y las baterías, representaron el 91 % de este segmento.
Según Wood Mackenzie, los fabricantes que ya disponen de redes consolidadas de distribución de equipos solares están aprovechando esos canales comerciales para introducir soluciones compatibles con baterías y sistemas integrados.
“El mercado del almacenamiento distribuido está siendo moldeado por proveedores con canales de distribución fotovoltaica consolidados”, afirmó Shen. A medida que se extienda la adopción de inversores híbridos en los segmentos residencial y comercial, la separación entre fabricantes solares y proveedores de almacenamiento será cada vez menos evidente.
El mercado mundial de PCS entra así en una etapa de mayor competencia tecnológica y comercial, marcada por las diferencias regulatorias entre regiones, las nuevas exigencias de ciberseguridad, el cumplimiento de los códigos de red y el desarrollo de soluciones capaces de proporcionar servicios de formación de red.

Comentarios
Sé el primero en comentar...